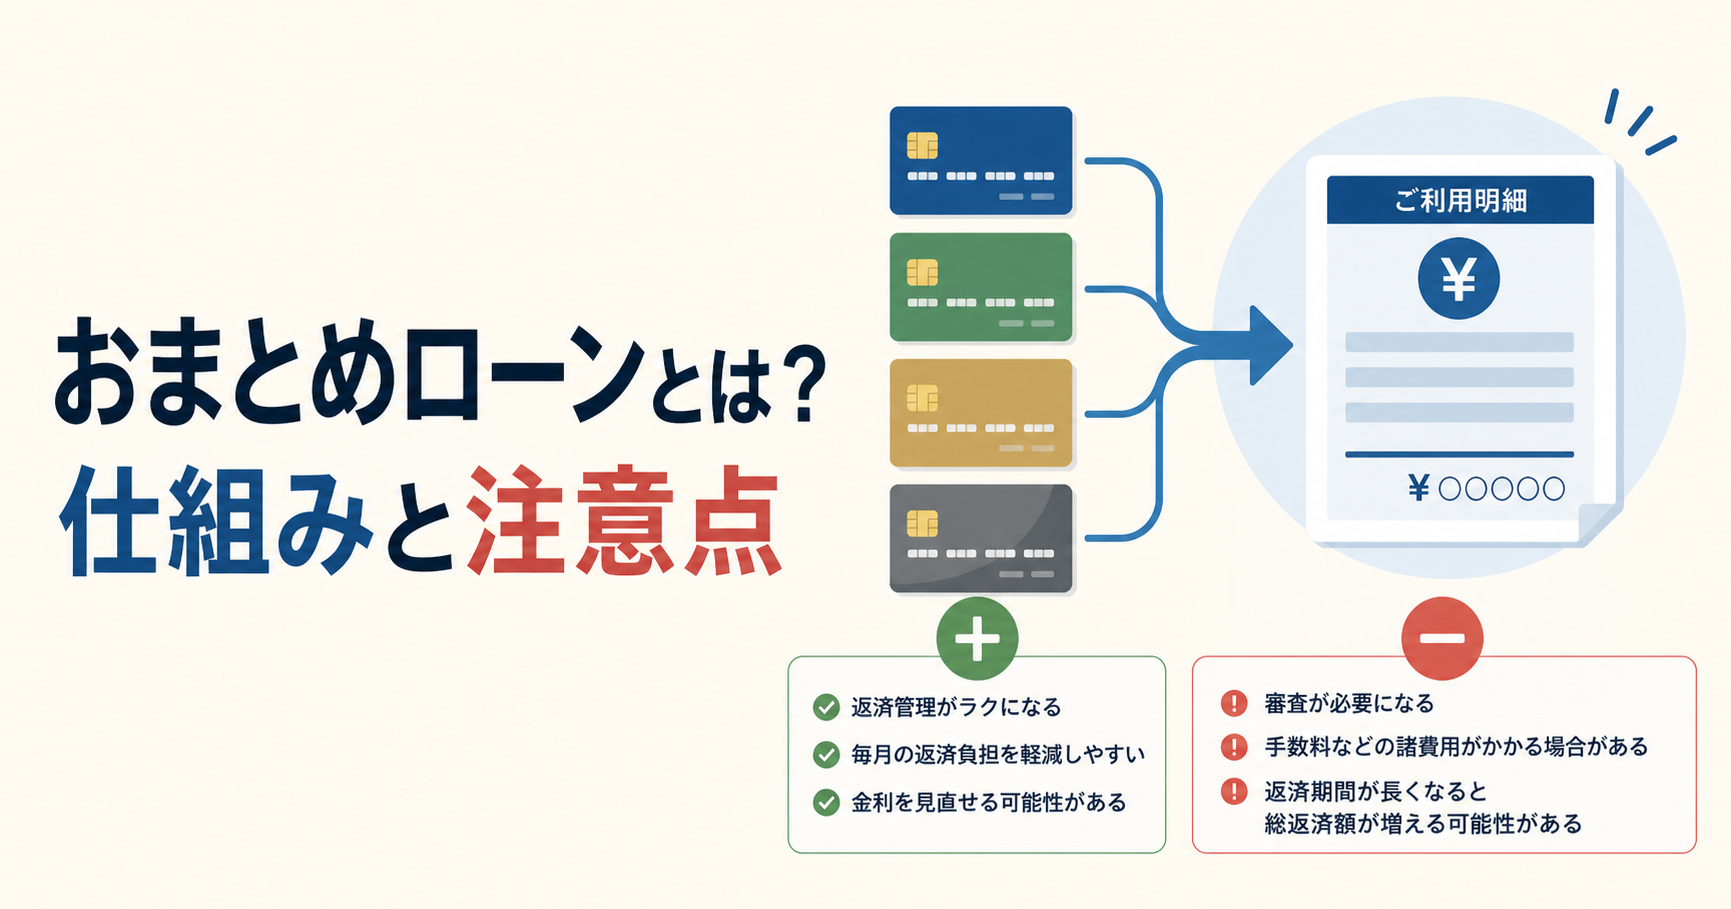
10日はA社、27日はB社、月末はC社。返済日と口座の残高を何度も気にしていると、一つにまとめたくなりますよね。
おまとめローンは、新しく借りたお金で今の借金を返し、その後は新しい相手へ返していく方法です。
借金は、まとめた後も残ります。月々の支払いが下がっても、返す期間が延びて、最後まで払う合計が増えることも。比べたいのは「今」と「まとめた後」です。
「毎月の支払いを減らしたい」は大切な目的です。ただ、月額だけでは得かどうかは決まりません。150万円の返済比較で、同じ金利でも返済期間を延ばすとどう変わるかを先に確認できます。
 こだまん
私も複数の借入先をバラバラに管理していた時期がありました。その頃は返済しても返済しても気が休まりませんでした。そんなとき、おまとめローンに出会って大変助かりました。
ただ、おまとめローンには気をつけたい面もあります。
私自身、複数の借入を抱えて身動きが取れなくなった経験がある立場として、数字だけでなく「実際どう感じるか」の部分もあわせて書いていきます。
「自分の場合はどうだろう」。読みながら、今の返済と比べてみてください。
何が一つになり、何が残るのか
審査と契約を経て、新しいローンで対象の借入を完済します。その後は、新しい借入先へ返済を続けます。
まとめる対象に入らなかった借金は残るため、すべての支払いが一つになるとは限りません。
後払いサービスの未払い分や、家族・友人から借りたお金もあるなら、それも家計のメモに残します。おまとめの対象になるかは、サービス名や契約の種類を申込先へ伝えて確認してください。対象と確認できていない支払いを、まとめた後の月額から先に消さないようにしましょう。
- おまとめローンを取り扱う銀行・貸金業者に申し込む
- 審査結果と商品の対象範囲に応じて、まとめる金額・対象の借入先が決まる
- 融資金で対象の借入先を完済する(新しい借入先が直接振り込む方式もある)
- 以後は、おまとめローンへ返済する。対象外の借入が残る場合は、その返済も続く
銀行・消費者金融などが扱う専用商品と、借換えに使える通常のカードローン・フリーローンがあります。同じ「おまとめ目的」でも、契約条件は商品ごと。金利、対象債務、追加借入、必要書類に違いがあります。
総量規制の例外は、返済専用というだけで自動的に決まりません。貸金業者のおまとめは、法令上の「顧客に一方的に有利となる借換え」「借入残高を段階的に減少させるための借換え」などの要件を満たす場合に例外となります。
前者は月々の返済額と総返済額が増えないこと、後者は月々の返済額と金利が増えず、契約どおりの返済で残高が減っていくことなどが条件です。後者では、返済期間が延びると総返済額が増える場合もあります。
年収の3分の1を超えて利用できる場合もありますが、返済能力の審査は必要です。銀行からの借入は、そもそも貸金業法の総量規制の対象ではありません。また、例外貸付けのおまとめ残高も、総量規制の借入残高には含まれます。まとめれば新たに借りる枠が空く、という仕組みではありません。
返済先をまとめると、何が変わる?
メリット1:返済日と口座残高を確認しやすくなる
複数の借入があると、それぞれの返済日と引落口座を確認する必要があります。1社分だけお金を移し忘れることもあるので、返済先がまとまれば、確認する箇所を減らせます。延滞は遅延損害金や信用情報への影響につながるため、支払日を把握しやすくすることにも意味があります。
ただし、一部の借入が対象外なら、その返済日は残ります。「全部が月1回になる」と思い込まず、まとめた後の支払予定も書き出しておくと、確認漏れを防ぎやすくなります。
メリット2:金利が下がる可能性がある
複数の借入の中に上限金利(18.0%前後)のものが含まれている場合、より低い金利のおまとめローンに一本化することで、平均金利が下がるケースがあります。
たとえば、3社からの借入計150万円(A社60万円・18.0%、B社50万円・18.0%、C社40万円・15.0%)を、実質年率13.0%のおまとめローンに一本化したとします。
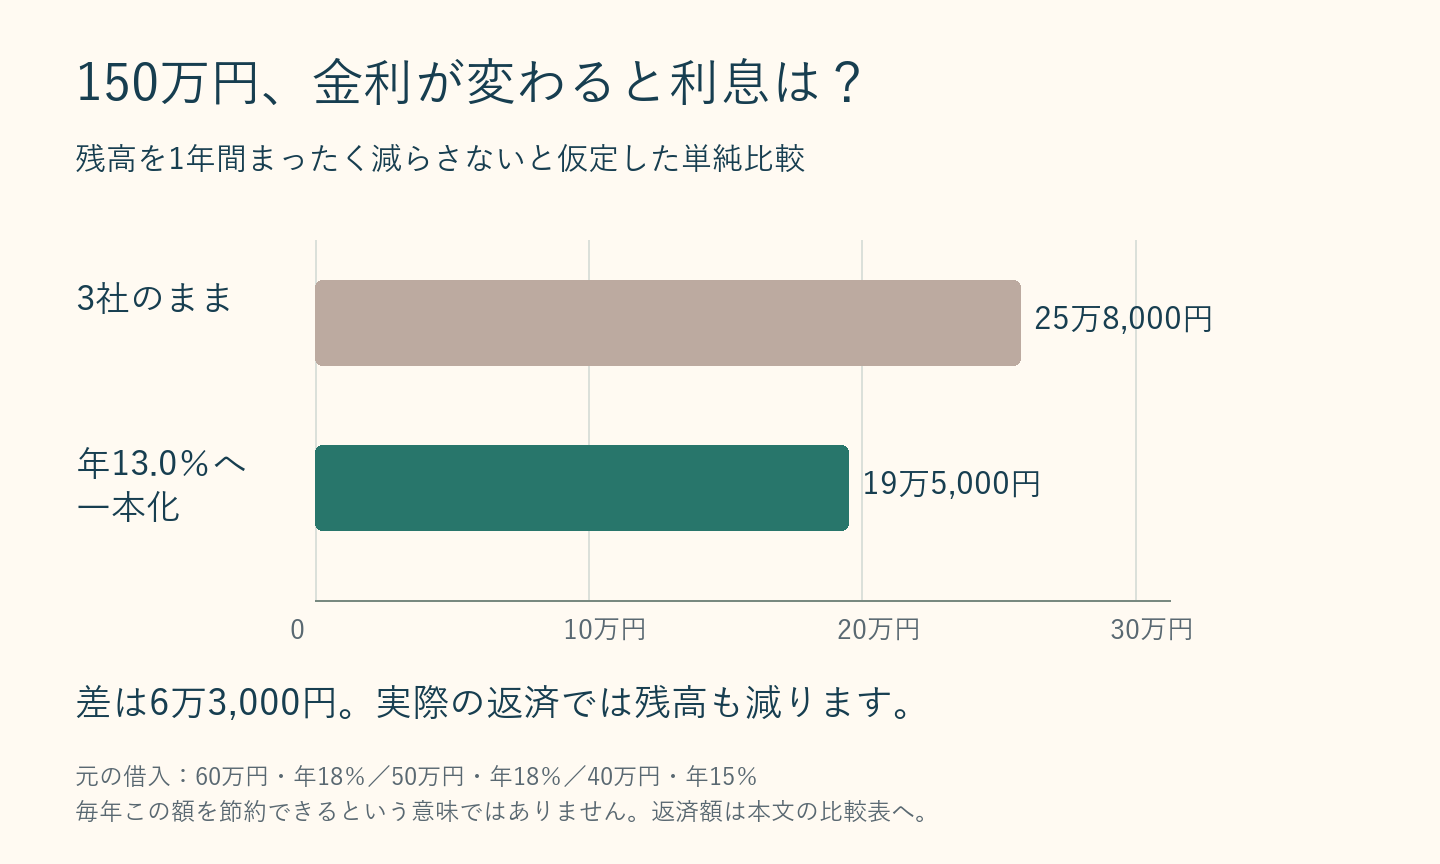
この残高を1年間まったく減らさないと仮定した単純計算では、利息は一本化前が25万8,000円、13.0%への一本化後が19万5,000円で、差は6万3,000円です。
ただし、実際は返済のたびに残高が減るため、毎年この金額が浮くわけではありません。上のグラフは、残高が減らないと仮定した比較です。実際の返済負担は、後半の月々の返済額と総返済額の表で確認してください。
必要な食費や家賃、予備費を残して、それでも余裕がある。その分を元金返済に回す方法があります。
メリット3:残高と完済予定を一緒に確認しやすくなる
借入先ごとに残高を調べて足し合わせるのが負担なら、一つの返済予定表で確認できることは助けになります。今の残高、次の支払額、完済予定日を同じ場所で見られるか。管理のしやすさも、条件を比べるときの一つの目安です。
まとめても残る負担と、増えるかもしれない負担
デメリット1:審査がある
おまとめローンは新規の借入契約です。収入や信用情報などの審査があります。たとえば次のような事情は審査に影響しますが、具体的な判断基準は会社ごとに異なります。
- 既存の借入で延滞中、または直近に延滞履歴がある
- 借入件数や合計残高に対して、返済に使える収入が不足している
- 収入が不安定、または無収入
- 過去の債務整理の情報が信用情報に残っている
信用情報に残る申込時の照会記録は、「審査に落ちた」という結果そのものとは別です。たとえばCICの申込情報は、照会日から6か月間保有されます。短期間の申込みが審査でどう評価されるかは会社ごとの判断で、「何社申し込んだら全社で半年間借りられない」という共通ルールではありません。
焦って申込みを重ねる前に、対象条件と今の借入額を確かめておきたいところです。
デメリット2:金利が必ず下がるとは限らない
おまとめローンの金利も審査で決まります。期待したほど下がらないこともあれば、返済期間が延びる契約になった結果、金利は下がったのに総返済額は増えた、ということも起こり得ます。
契約前には「一本化前後の総返済額」を比較する必要があります。月々の返済額が減る分、何か月長く払うことになるのかも一緒に確かめてください。
デメリット3:まとめた後に、また借りてしまう
おまとめで元の借入を完済しても、契約の解約や利用枠の扱いは商品条件によります。「完済したから必ずまた借りられる」とは限りません。一方、契約や利用枠が残った場合に再び借りれば、おまとめ分と新しい借入の両方を返すことになります。
生活費が足りず、また借りる見込みがあるなら、契約前にその不足分も含めて返済計画を相談したいところです。
まず契約書で、元の借入先の完済・解約が条件になっているか確認してください。クレジットカードの解約が必要なら、公共料金などの支払方法も切り替える必要があります。再借入に頼らず暮らせる家計か、契約条件を守れるか。この両方を見ておきましょう。
私自身、身の回りのものを整理して退路を断つ作業をした経験がありますが、「戻れないようにする」ことは、想像以上に前へ進む力になります。
元の契約を解約しても、別の会社へ申し込むことまで止まるわけではありません。「もう借りない」と決めたのに、ギャンブルに使うお金をまた探してしまう。そういうときは、返済先をまとめる手続きとは別に、借入を繰り返さないための手当ても必要です。
自分の申込みで借入を抑える貸付自粛制度もあります。ただし、登録すればすべての借入が止まる制度ではなく、今ある借金もなくなりません。返済の相談と、ギャンブルをやめたいときの相談は、両方進めてかまいません。
デメリット4:返済専用なら、その契約では借り増せない
返済専用の契約では、途中でお金が必要になっても、その契約から借り増すことはできません。たとえば次の2社は、どちらも返済専用です。ただ、まとめられる借入の範囲には違いがあります。
| 商品 | 銀行ローン | ショッピングリボ | 追加借入 |
|---|---|---|---|
| アイフル おまとめMAX・かりかえMAX | 類型による | 類型による | 返済専用 |
| プロミス おまとめローン | 対象外 | 対象外 | 返済専用 |
銀行の借入やショッピングリボが対象から外れれば、その支払いは今までどおり残ります。「おまとめにしたら月いくらか」だけでなく、対象外の支払いも足して見てください。返済専用なら、収入が少ない月も借り増しに頼らず払える額かを確かめておきたいですね。
返済日が1日になると、その日の必要残高は大きくなる
たとえば月3回に分けて各1万円払っていたものが、1回2万7,000円になるとします。月合計は3,000円減っても、その1日には2万7,000円を口座に残す必要があります。
給料日前の引落しにならないか、家賃や公共料金と重ならないかも見てください。これは仕組みを説明する例で、特定商品の返済額ではありません。
おまとめを比べる場合と、返済方法から相談したい場合
おまとめローンが向いている可能性があるのは、複数の借入先があり返済管理が煩雑になっている人、現在の借入の中に実質年率18.0%前後の契約が含まれている人、安定した収入があり新しい返済計画を続けられる人です。件数だけで向き不向きや審査結果は決まりません。
一方で、すでに返済が数か月以上遅延している、収入が不安定で新たな審査に通る見込みが低い、一本化しても月々の返済額が収入に対して明らかに過大。こうした場合は、おまとめだけにこだわる必要はありません。
一本化した後も家賃や食費が足りなくなるなら、返済先を変えるだけでは解決しない可能性があります。次の借入先を探す前に、毎月いくらなら返せるのか、返済方法そのものを相談する段階です。
その場合は、任意整理などの債務整理も比較できます。任意整理では、債権者と合意できれば将来利息を免除して返す場合があります。ただし、利息の免除や希望の回数での分割払いが必ず認められるわけではありません。信用情報への影響や専門家費用も含めて比べます。
私自身、二度にわたって弁護士に相談し、そこから状況が動き始めた経験があります。
ここからは、毎月返して残高が減っていく計算です。前の「1年間残高を減らさない」例とは、計算の前提が違います。実際の返済に近い負担の比べ方として、月額・返済回数・払う合計を同じ行で見ます。
月々は下がるのに総額は増える?150万円で比べてみる
金利が下がっても、返済期間が延びれば合計の支払額が増える場合があります。先ほどのA社60万円・年18.0%、B社50万円・年18.0%、C社40万円・年15.0%を、毎月の元利均等返済で試算しました。
| 返済の例 | 返済回数 | 毎月の返済額 | 総返済額 |
|---|---|---|---|
| 3社をそのまま返す | 60回 | 約37,449円 | 約224万6,925円 |
| 年13.0%に一本化 | 60回 | 約34,130円 | 約204万7,777円 |
| 年13.0%に一本化し、期間を延ばす | 84回 | 約27,288円 | 約229万2,187円 |
| 任意整理で将来利息0・元金150万円を60回にする合意が成立したと仮定 | 60回 | 25,000円 | 150万円+専門家費用等 |
年13.0%でも84回に延ばすと、月々は約1万円下がる一方、3社を60回で返す場合より総額は約4万5千円増えます。 「金利が下がる」「毎月が楽になる」「総額が減る」は、それぞれ別の話です。
ただし、毎月37,000円台の返済が続けられないなら、総額だけを見て元の返済を続ければよいとも言えません。生活を維持できる月額と、増える費用をセットで比較する必要があります。返済額を下げても毎月赤字になる場合は、借換え先を探す前に借金の相談先で整理してください。
任意整理の行は、将来利息の免除と60回払いに債権者が応じた場合の例です。合意は保証されず、遅延損害金や経過利息の扱い、弁護士・司法書士費用も個別に異なります。実際の見積りでは、その費用まで含めて比較します。任意整理の仕組みと注意点も確認してください。
おまとめも通常のローンと同じく、申込・契約・返済状況が信用情報に記録されます。利用しただけで債務整理と同じ扱いになるわけではありませんが、その後の借入・カード契約を保証するものでもありません。
同じ150万円でも、3社の合計か1社かで扱いが変わります。A社60万円・B社50万円・C社40万円なら、各社の金額は認定司法書士が任意整理の交渉を代理できる範囲内です。基準は合計ではなく、原則として借入先1社ごとの元金140万円以下。実際に受任できるかは、借入状況を伝えて確認します。
一方、150万円を1社にまとめ、その残高が140万円を超える時点で交渉を頼むなら、認定司法書士の代理範囲を超えます。その場合の代理交渉は弁護士へ。おまとめと任意整理のどちらにするか迷っているなら、借換えを契約する前に相談できます。
広告|アース司法書士事務所
任意整理を依頼する場合、取引中の借入先1社の基本報酬は11,000円(税込)から。これは下限の表示で、実費・交通費や、過払い金を回収した場合の報酬は別です。本人との面談が必要なので、遠方なら面談場所と交通費も一緒に確認してください。
例えば「3社で合計150万円、生活費を残すと月2万5,000円なら払えます。任意整理で返せそうですか。依頼費用を含めると毎月いくら必要ですか」と伝えると、表の仮定を自分の条件で確かめられます。

今の契約と、まとめた後を並べる
比較のメモは、「今の契約」と「まとめた後」を左右に並べて使います。どちらも、借金の残高・毎月払う額・返済日・返し終わるまでの回数・払う合計を書きます。対象外として残る借金も、消さずに別の行へ残してください。
次の5項目は、そのメモを見ながら契約先に聞く内容です。
- 全借入の残高・金利・月々の返済額と、おまとめの対象外になる借入を一覧化したか
- 一本化前後の総返済額を試算し、増える場合も理由と金額を理解したか
- 月々の返済額は、収入が減った月でも払える水準か
- 既存契約の解約条件と、カード払い等の切替えの有無を確認したか
- 追加借入の可否と条件を確認し、借り増しに頼らず返せるか
分からない項目が残っていれば、契約を決める前に確認しておきたいところです。返済総額や解約条件は、申込先に説明を求めるためのメモとしても使えます。
比較した月額で、家賃や食費も残せるか
- 一本化後の返済額を、収入が減った月でも払い続けられる見通しがあるか
- すでに他社借入があるなかで、これ以上返済先を複雑にしないための一本化になっているか
- 毎月、収入より支出が多い状態ではないか。まとめた後も、返済と生活費の両方を用意できるか
「借りられる場所があること」と「借りるべき場面であること」は別の話です。おまとめも新しい借入なので、借りられるかと、返済を続けられるかの両方で考えておきたいですね。
専門家に相談するという選択肢
返済や契約の判断に迷う場合は、追加で申し込む前に弁護士・司法書士への相談で確かめたいことにも目を通してください。
広告|シン・イストワール法律事務所
1社の借入が140万円を超えている場合の代理交渉や、任意整理以外も含めて返済方法を比べたい場合は、弁護士に相談できます。シン・イストワール法律事務所では、任意整理・個人再生・自己破産などの相談を受け付けています。
「おまとめ後の月額でも生活費が足りない」「これ以上返済期間を延ばしてよいか分からない」。今の残高と月々払える額を伝え、費用込みの返済計画、カードやローンへの影響まで聞いてみてください。

そしてもし、返済のことだけでなく気持ちがどうしようもなくつらいときは、よりそいホットライン(0120-279-338・24時間無料)も覚えておいてください。
商品ごとの条件を比べる場合はおまとめローンの選び方と銀行カードローンと消費者金融の違いを、金利の考え方は金利と利息の計算方法を、アイフルの商品内容はアイフルのおまとめ商品をあわせて確認してください。
まとめ:毎月の支払いと、返し終わるまでの総額を比べる
おまとめローンは、条件が合えば金利や返済先の管理を見直せます。ただ、一本化した後も返済は続きます。毎月払いながら生活費を残せるか。無理な計画になっていないか。契約前には、そこまで確かめたいですね。
確認するのは、①今の借入残高と毎月の返済額、②一本化前後の総返済額、③元の契約の完済・解約条件と残る支払いの3点です。
まとめても返済が難しい場合は、借換えとは別の方法も相談できます。相談料や無料相談の利用条件を確認したうえで、借入先と残高のメモを持って相談してみると、具体的に話しやすくなります。
今の返済を全部整理できていなくても、分かる借入先と残高をメモするところから始められます。不明な分は不明なまま書いて、何を確認すればよいかも相談してみてください。


コメント