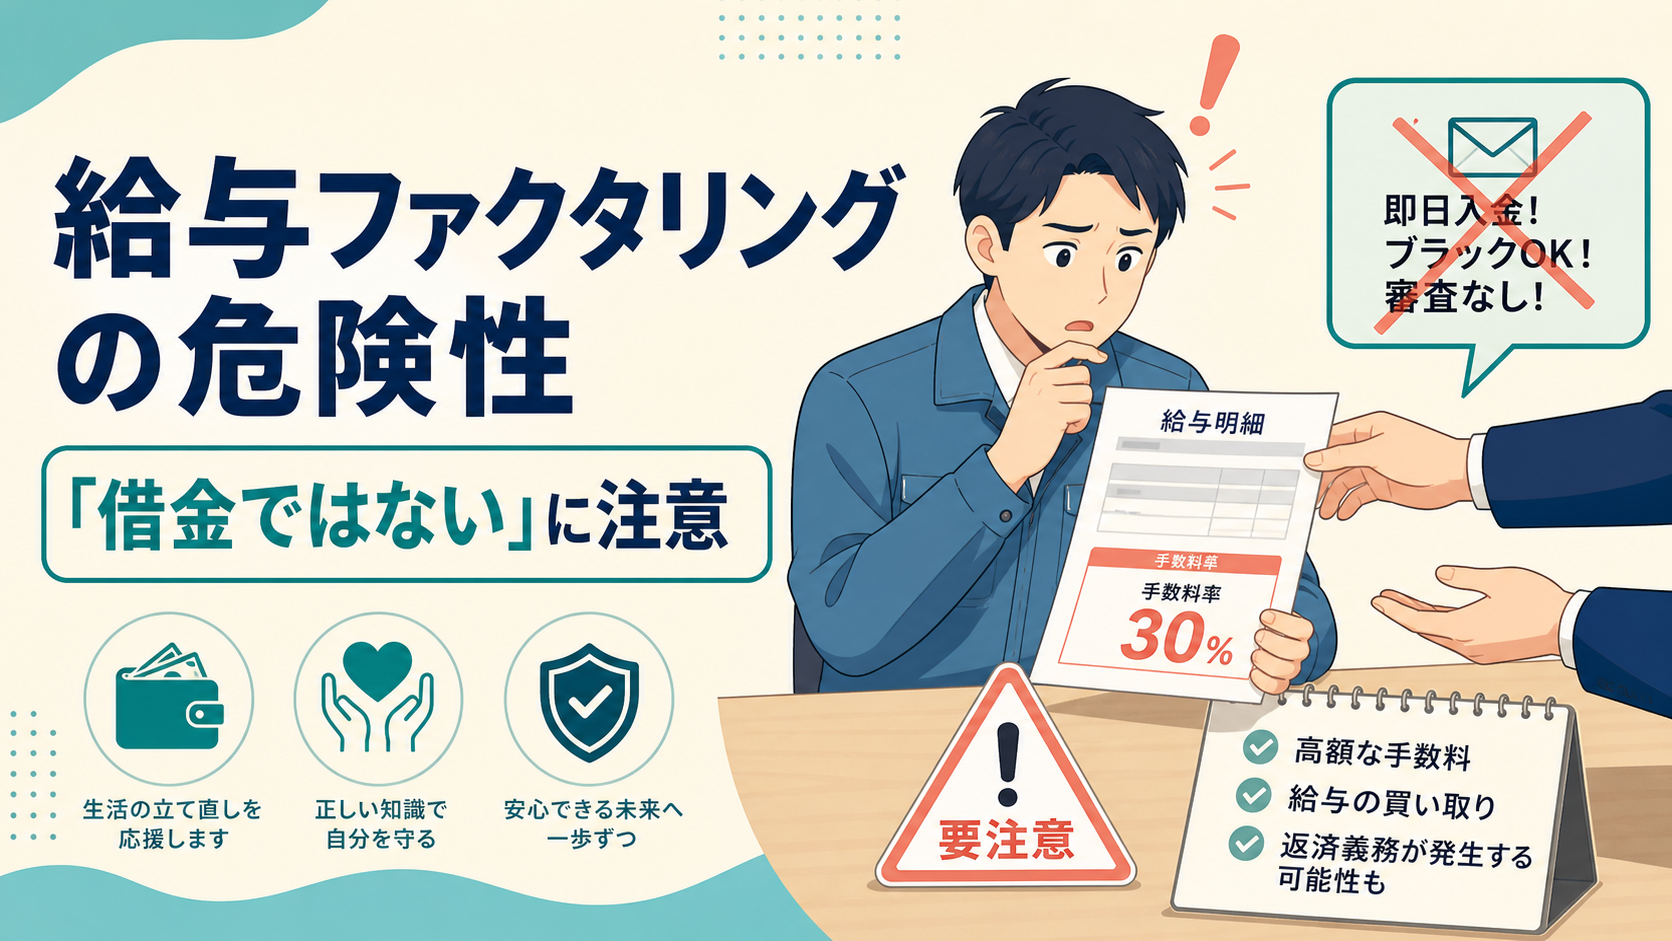
給料日までのお金が足りないと、「給与を買い取るので借金ではない」という言葉に引かれることもあると思います。
ただ、給与ファクタリングは、生活費を用意する方法としておすすめできません。
すでに申し込んだり、身分証を送ったりした方も、この先の相談ができます。「使わなければよかった」で話を終わらせず、今の請求や連絡への対応を分けて見ていきます。
返済や生活費が足りないなら、契約を進める前に、今の不足額と期限を公的窓口や専門家へ相談してください。今月払えないときの対応と借金の相談先も、あわせて読めます。
今の状況から読めます。
給料日前に受け取って、給料日に渡す仕組み
働いた分の給料を勤務先から受け取る権利を「賃金債権」といいます。給与ファクタリングは、その権利を買い取るとして、給料日前にお金を渡し、給料日などに本人を通じてお金を回収する仕組みです。
たとえば、先に受け取るお金より、給料日に業者へ渡すお金の方が多ければ、その差だけ手元に残る給料は減ります。「借金ではない」という呼び名だけで、負担がなくなるわけではありません。
会社同士で売上代金を受け取る権利を売買するファクタリングとは、利用者や仕組みが異なります。
事業者向けの説明で「借入れではない」と書かれていても、給料の買取りにそのまま当てはめることはできません。SNSで知り合った個人からの提案でも、呼び名より、受け取る額と給料日に渡す額、相手が何を求めているかを見てください。個人を名乗る相手なら安全、とはいえません。
「買取」という名前でも、実態は貸金業に当たる
名称が「買取」でも、実態が貸付に当たる場合があります。金融庁は、業として個人の賃金債権を買い取り、個人を通じて資金を回収する行為は貸金業に該当すると案内しています。
貸金業登録を受けていない業者が行う給与ファクタリングは、ヤミ金融に当たるおそれがあります。
金融庁は、無登録業者を利用すると、年利換算で数百〜千数百%に及ぶ利息を支払ったり、勤務先への連絡や恫喝などの違法な取立てを受けたりする危険があると注意喚起しています。手数料が少額に見えても、契約期間が短ければ負担が大きくなることがあります。
次の給料で使えるお金が減る
- 給料日前の不足を埋めても、次の給料で使えるお金が減る
- 短期間で利用を繰り返すほど、家計の不足が深くなりやすい
- 無登録業者とのトラブルでは、取立てや個人情報の扱いが問題になるおそれがある
今日の支払いができない状況なら、「いつまでに、何のお金が、いくら足りないか」を支払先や相談窓口へ伝えてください。別の資金調達を探し続ける前に、支払いについて相談できることがないか、確認を。
もう使った・身分証を送った方が、相談で伝えること
契約画面、広告、メッセージ、振込記録、請求内容は消さずに残します。すべてを整理し終わっていなくても、相談を始められます。
相談では、「給与の買取と言われて利用しました。受け取った額と請求額はこのとおりです。身分証を送り、今はこのような連絡が来ています」と、分かることから伝えてください。
追加の個人情報の提出や新しい支払約束は、一人で決めず相談先に確認します。下の窓口を全部回る必要はありません。
- 金融庁 金融サービス利用者相談室
- 日本貸金業協会 貸金業相談・紛争解決センター
- 警察相談専用電話 #9110
- 消費者ホットライン 188
- 法テラスなどの法律相談
今、相手が押しかけているなど、緊急の危険がある:110番へ。危険のない場所へ移れるなら移り、証拠集めのためにその場へとどまる必要はありません。
緊急ではないが、脅しや勤務先へのしつこい連絡がある:警察相談専用電話 #9110や最寄りの警察署へ相談します。
契約・請求をどう扱うか相談したい:消費者ホットライン188や法律相談へ、契約と請求の記録を見せます。金融庁などの案内窓口は、すべての相手との交渉を代行する窓口ではありません。
広告|シン・イストワール法律事務所
すでに利用して返済を求められているなら、受取額・要求されている額・やり取りの記録を伝えて相談できます。返す義務や相手への対応を、一人で決める前に確認してください。差し迫った危険がある場合は、この相談より先に110番してください。

利用後でも、記録を残して相談できる
給与ファクタリングは、「借金ではないから安全」と考えられるものではありません。すでにやり取りをしていても、記録を残して相談できます。給料日までの生活費と返済を分け、今困っていることから窓口へ伝えてみてください。