本記事には広告・PRが含まれます。
車がないと仕事に行けない。でも、ローンの審査が心配。そんなときに、どこへ相談すればいいのか迷いますよね。
自社ローンは、販売店などが独自の条件で車代を分割払いにする仕組みです。過去の支払いに不安があっても相談できる店はあります。
ただ、買えるかどうかと、買ったあとも払えるかは別。月額だけでなく、総支払額と維持費まで比べて選びたいところです。
債務整理の手続き中・返済中なら、申し込み前に依頼先へ確認してください。現金で買う方法や一時的な移動手段も含めた話は、債務整理後に車を買う前の確認と家計へまとめています。
自社ローンと通常のマイカーローンの違い|まず契約の相手を見る
提携する信販会社の商品を案内する店もあります。「自社ローン」という名前だけでは、実際の契約相手や条件までは分かりません。
| 確認点 | 銀行・信販会社のローン | 販売店の自社分割 |
|---|---|---|
| 契約相手 | 銀行・信販会社など | 販売店など。書面の会社名を確認 |
| 審査 | 信用情報・収入・既存の返済など | 販売店などの基準。審査なしという意味ではない |
| 比較するお金 | 金利・手数料を含む支払総額 | 車両価格・手数料を含む支払総額 |
最初・毎月・合計を見てから、車に使える予算を決める
「月2万円」だけなら払えそうでも、最初の支払いと回数で合計は変わります。仮に最初に10万円、その後2万円を36回、ほかの契約上の支払いがないなら、10万円+2万円×36回=82万円です。
これは計算方法を示す仮の例で、掲載車の価格ではありません。
その82万円とは別に、燃料、駐車場、保険、税金、車検、修理に備えるお金も必要です。家賃や食費、今の借金返済を引いた残りで、車代と維持費を払えるかを先に見ます。ボーナスや残業が減った月も払える金額で考えます。
事故や水害で車が使えなくなっても、分割払いが自動で終わるとは考えません。買う前に、全損した場合の残額の扱いは契約先へ、保険で受け取れる範囲と自己負担は保険会社へ確認します。次の移動手段まで必要になる場面も含め、車代だけで予算を使い切らないようにしたいです。
購入先が未定か、欲しい車が決まっているかで選ぶ
| いまの状況 | 次に確かめること | 申し込む前に知ること |
|---|---|---|
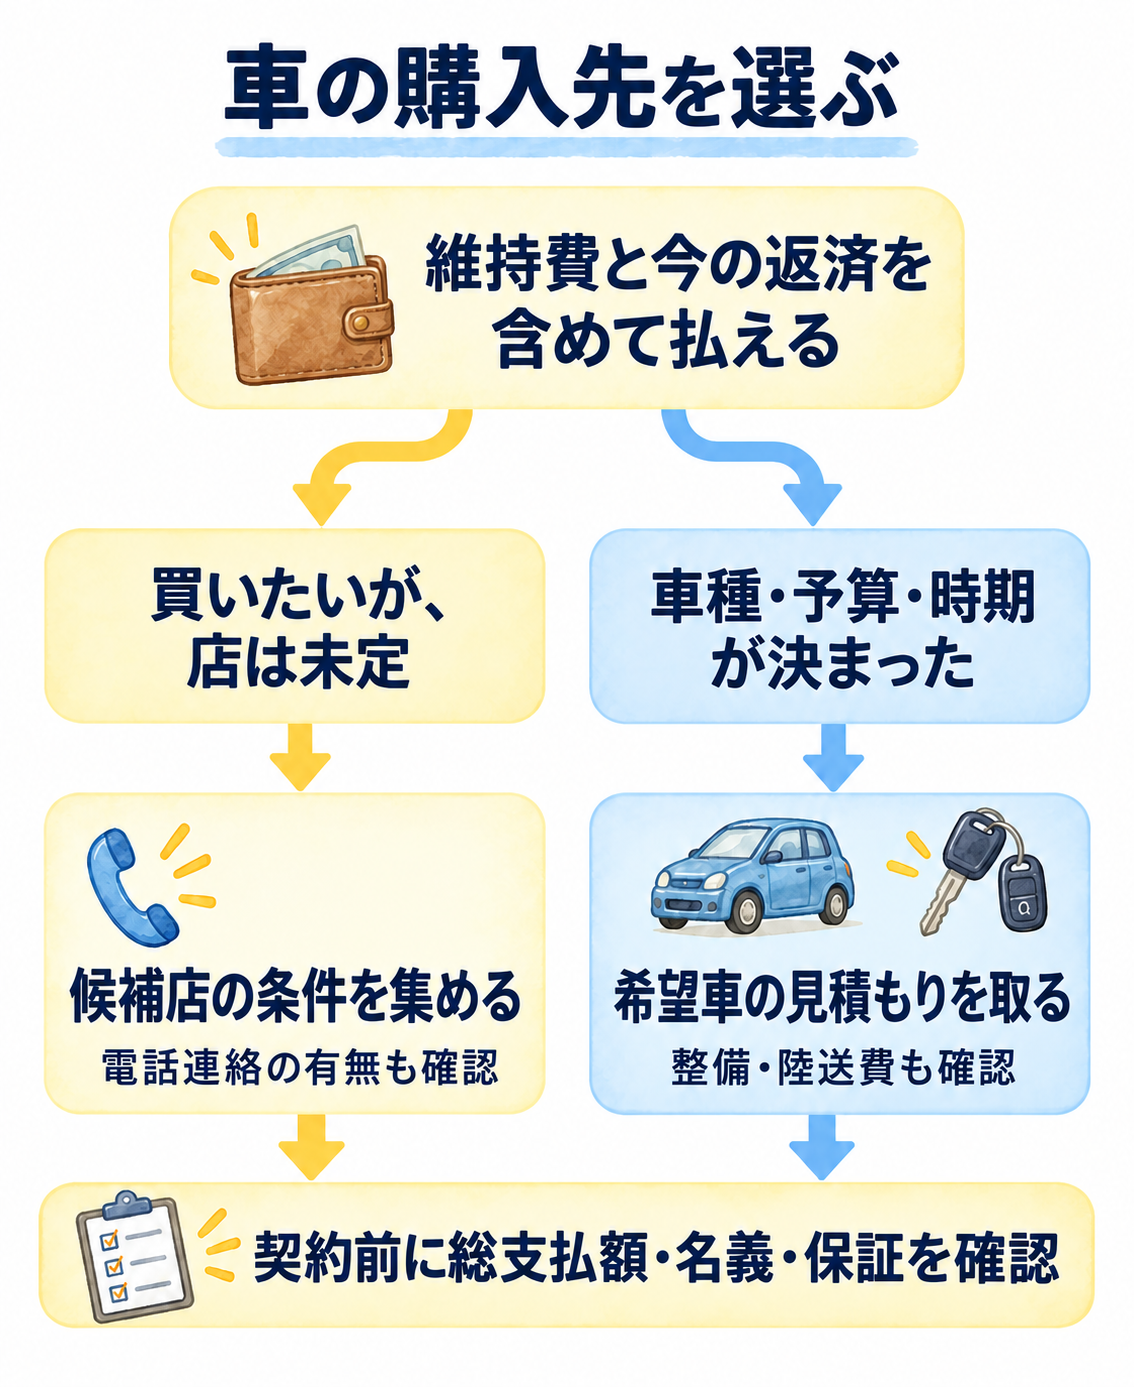
| 車を買う予定がある。購入先は未定 | 候補店ごとの条件 | 対応地域・取扱車・連絡方法。仮審査なら個人情報の取扱いも確認 |
| 希望車・予算・購入時期が決まっている | 希望車の見積もり | 整備・陸送費を含む総支払額、納車時期、保証 |
| 今の返済や生活費が足りない | 新しい契約の前に返済を相談 | 維持費を加えても生活が続けられるかから話す |
店を決める前に、候補店の条件を集める
自社ローンの窓口は、窓口が選んだ加盟店へ、入力した情報がまとめて通知される一括仮審査のサービスです。申し込み後は最大5社から電話連絡があります。
車を買う予定はあるけれど、店はまだ決まっていない。そういう段階で、候補店と話す入口になります。電話を受けられる時間、維持費を除いた車代の上限、車が必要になる時期を先にメモしておくと話しやすいです。
利用規約では、正当な理由なく問い合わせとキャンセルを繰り返すことや、仮審査を依頼した店と正当な理由なく契約しないことが禁止事項に挙げられています。購入意思のない試し申し込みには使わず、送信前に規約と個人情報の取扱いを読んでください。
仮審査が通ったことと、希望する車・金額で購入できることは別です。どの車を、どの頭金・回数で分割できるのかまで確かめ、提示された見積もりは総支払額と保証まで確認します。
希望条件と合わず断る場合の扱いも、申し込み前に窓口へ聞いておきます。契約相手や車の条件は、窓口で一律に決まるものではありません。
広告|自社ローンの窓口

欲しい車が決まったら、見積もりを取る
希望する車種、予算、いつから必要かが決まっているなら、車の提案と支払いをまとめて相談するモビローンも候補です。公式FAQでは、全国への納車と、写真・動画を使った来店不要の購入を案内しています。
例えば「通勤で毎日使う軽自動車を、来月までに。車代は月○万円、維持費は別に○万円まで」と伝えると、必要な条件を絞れます。写真だけでなく、整備内容や保証、陸送費を含む見積もりもそろえます。
頭金と保証人は原則不要という案内ですが、高額車では頭金が必要になる場合や、家族などの緊急連絡先を求められる場合があります。
金利は2.5〜13.9%、支払い回数は最大120回という案内です。実際の金利と回数は、自分に提示される見積書・契約書で確認してください。
契約前に、この9項目を見積書と照らす
| 聞くこと | 見積書・契約書で見るところ |
|---|---|
| 1.契約相手 | 販売店との分割か、信販会社などとの契約か |
| 2.追加費用 | 車両価格以外の手数料・保証料・陸送費。すでに月額へ含まれた費用を二重に足さない |
| 3.支払いの全体 | 頭金、初回、通常月、ボーナス、最終回、回数、最後までの合計 |
| 4.車の名義 | 支払中の所有者、完済後の名義変更の手順と費用 |
| 5.支払いが遅れた場合 | 遅延損害金、一括請求、車の引き揚げになる条件 |
| 6.故障と保証 | 保証の期間・距離・対象部品、修理先、自己負担 |
| 7.契約が成立する時点 | 申し込み、署名、審査承認のどの段階か |
| 8.キャンセル | 取りやめられる条件と、発生する費用 |
| 9.GPS・始動制限 | 装置の有無、費用、位置情報を扱う相手、制限の条件と解除までの時間 |
署名する前に、「この注文書では、いつ契約成立になりますか」「その前後で取りやめる場合、どんな費用がかかりますか」と聞き、該当する条項を一緒に確認します。署名したら必ず成立する、納車前ならいつでも無料でやめられる、と自分で決めつけないこと。説明と書面が違うなら、その場で確かめてから進めます。
先に申込金などを払う場合も、返金される条件と、返らない費用の内訳を残してもらいます。名義変更や整備をいつ始める予定なのかも確認し、見積書・注文書と説明の記録を手元に置いてください。「あとで家で読もう」と署名を済ませず、迷っている点を先に聞いておきたいところです。
乗る人と車検証の所有者は同じとは限りません。完済まで販売店などが所有者になる「所有権留保」がある場合は、途中の売却と完済後の名義変更も聞きます。
支払いを待ってもらえる「期限の利益」を契約上失うと、残りをまとめて請求される場合があります。毎月の金額だけでなく、支払いが遅れた場合の扱いも契約書で確かめてください。
支払いが遅れたら、車が使えなくなる?
通勤に使う車なら、「払えなかったらどうなるか」は買う前に聞いておきたいところです。自社分割の契約には、GPSで位置を把握したり、装置でエンジンの始動を制限したりするものがあります。すべての自社ローンに同じ装置・条件が付くわけではありません。
位置が分かる機能と、エンジンをかけられなくする機能は別です。例えばGMSの「MCCS」は遠隔起動制御に対応し、公式には公道上でエンジンを停止させない安全機能を説明しています。「走っている最中に、どの車でも突然止められる」とひとまとめにはできません。
それでも、駐車後にエンジンがかからなければ、翌日の通勤に困ります。装置が付く契約なら、何日遅れると制限されるのか、事前の連絡はあるか、入金後いつ使えるようになるかを聞いてください。土日や夜間の連絡先、装置・解除に別料金がかかるかも、書面で残しておきます。
新しいローンの返済と、過去の延滞情報は別
自社ローンを探すと、「信用回復ローン」という名前も出てきます。一部の販売店が、扱うローンに付けている呼び名です。販売店ごとに商品が異なるため、名前だけで条件を判断しないようにします。
分けて考えたいのは、新しい契約の支払いが記録されるかどうかと、過去の延滞情報が消えること。
信用情報機関のひとつであるCICでは契約内容や支払状況などのクレジット情報について、契約中と契約終了後5年以内という保有期間が定められています。新しい車の支払いを始めたからといって、別の契約の記録が一緒に消える仕組みではありません。ほかの機関の登録期間は、債務整理後の生活と信用情報で確認できます。
支払実績が信用情報に登録されるか、どの機関かは契約先への確認が必要です。また、その実績があっても次のクレジットカードや住宅ローンの審査に通るとは限りません。
車が必要で、支払いも続けられる。そのうえで契約条件を比べる話であって、信用情報をよくするためだけに車を買うことは勧めません。
今の返済が足りないなら、購入の契約を増やす前に
見積もりの月額に維持費を足すと、今の返済と生活費が払えない。そうなったら契約前に、見積書の月額・総額と、今の借入残高・返済額を持って相談できます。車が必要な用途と、毎月いくら足りないかも伝えてください。すでに手続きを依頼している方は、まず担当者へ確認してください。
広告|シン・イストワール法律事務所


