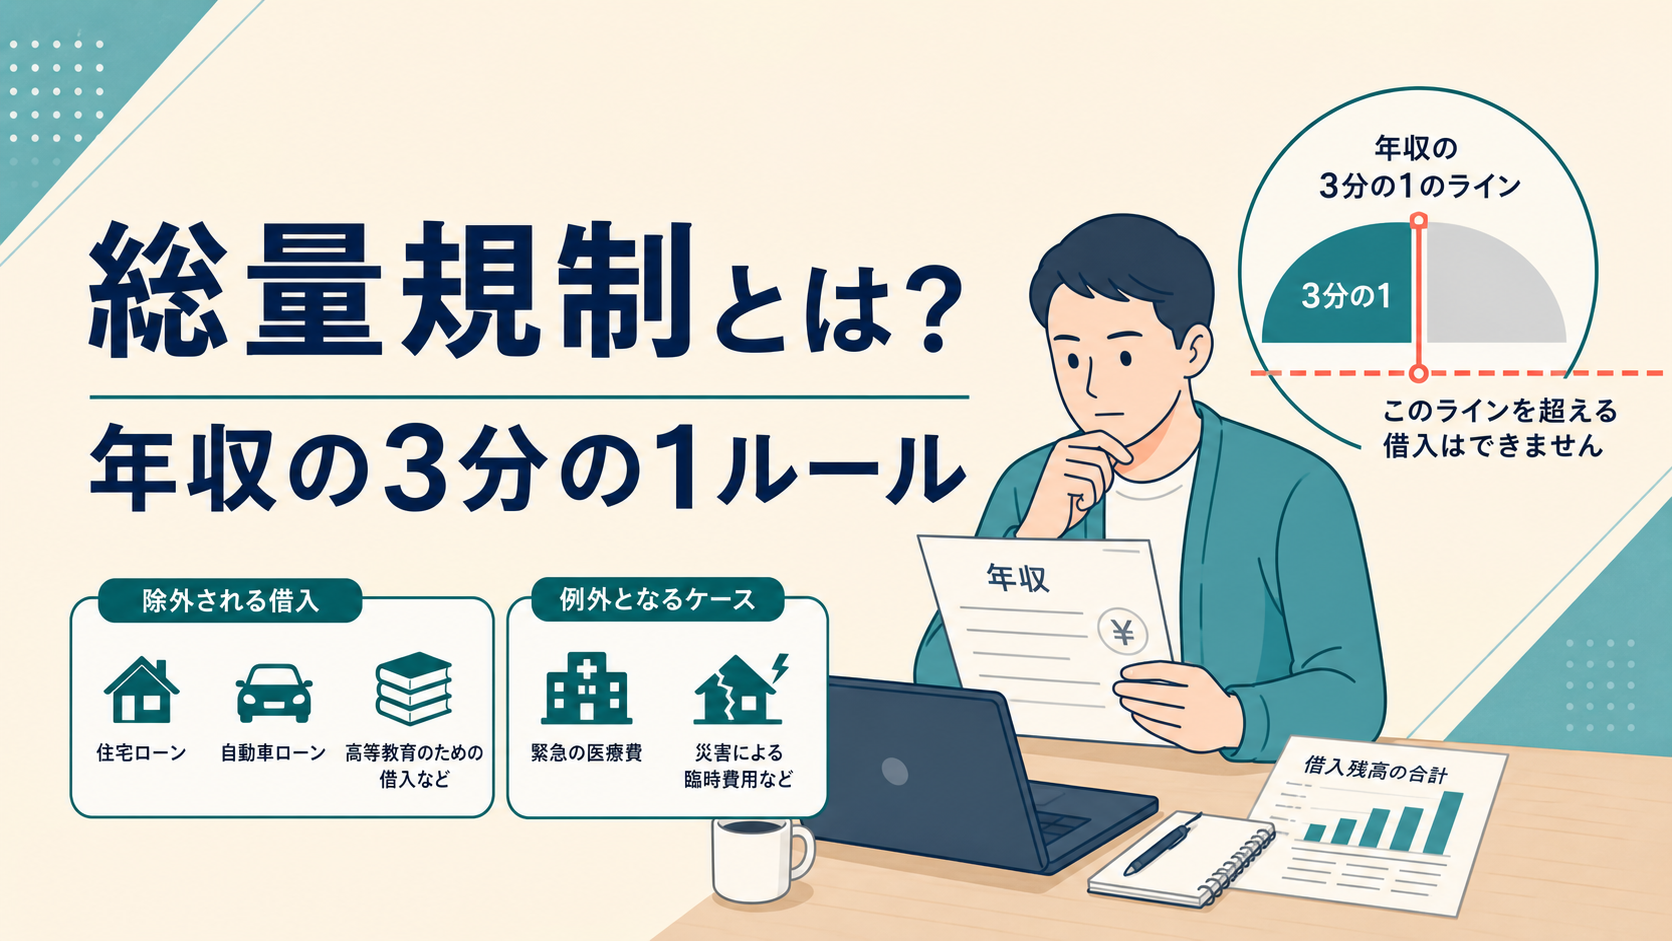
「年収の3分の1」という数字を見ても、銀行の借金やカードの残高をどこまで足すのか迷いますよね。総量規制は、主に貸金業者から個人がお金を借りるときの上限のルールです。
その金額まで必ず借りられる、という保証ではありません。まずは一つの仮の例で、何を足すのかを見ます。
年収の3分の1は、1社ごとではなく対象の借入の合計
貸金業法では、貸金業者からの借入残高が年収の3分の1を超える貸付けは原則として禁止されています。1社ごとではなく、対象となる借入の合計で比べます。3分の1以内でも、各社は返済能力などを審査します。
計算の例:年収300万円の場合
給与の年収は、税金や社会保険料を引いた後の手取り額ではなく、引く前の額で考えます。ここでは給与の年収300万円で、次の2件だけが規制の対象になると仮定します。
- 年収の3分の1:300万円 ÷ 3 = 100万円
- A社の借入残高40万円 + B社の借入残高20万円 = 60万円
- 原則的な上限との差:100万円 − 60万円 = 40万円
この40万円は、計算上の差にすぎません。借りられる金額でも、生活を崩さず返せる金額でもありません。ほかに対象の借入があれば、その残高も合計します。
どの借入を足す? 銀行やカードの買い物は別に考える
主な対象は、消費者金融のカードローン、信販会社・クレジットカード会社のキャッシングなど、貸金業者からの個人向け借入です。
同じクレジットカードでも、お金を借りる「キャッシング」は対象です。商品やサービスの代金を払う「ショッピング」は、貸金業法の総量規制の対象ではありません。カードの明細では、この二つを分けて見ます。
銀行カードローンは法律上の総量規制の対象ではありません。ただし、対象外だから無制限に借りられるわけではなく、銀行ごとに審査・融資判断があります。
法律上の対象外であっても、返済の負担がなくなるわけではありません。家計を見るときは、銀行から借りている分や、カードのショッピングの支払いも一緒に足します。対象外の枠へ移せば家計に余裕ができる、という意味ではありません。
「合計に入れない借入」と「条件次第で上限を超えられる借入」
除外:条件を満たす借入は、規制の合計に入れない
住宅ローンや自動車ローンなど、総量規制の借入残高に算入しない「除外」とされる貸付けがあります。対象になる契約は法律や制度で定められています。
例外:条件を満たすと、3分の1を超えられることがある
顧客に一方的に有利となる借換えなど、一定の要件を満たす場合には、年収の3分の1を超えることがある「例外」があります。これは審査なしで借りられる制度ではありません。
借換えを考えるなら、月々の負担だけでなく、利息を含めた総返済額も比べてください。
「例外」の借入は、規制の計算から消えるわけではありません。例外として借りた後の残高も計算に入ります。「除外」と同じ意味にはしないでください。
年収を確認する書類は、どんなときに必要?
原則として、1社から50万円を超えて借りる場合、または他社を含む借入総額が100万円を超える場合は、年収を確認する書類の提出が必要です。
これは書類を出せば借りられるという基準ではなく、返済能力を確認するためのルールです。
「少し多めの年収を書けば借りられる」と考えず、申込先の案内に沿って実際の年収を伝えます。転職したばかりなどで書き方が分からなければ、必要な書類とあわせて確認してください。上限に収めるために数字を変えても、返済に使える収入は増えません。
借入の上限と、毎月の生活費を分けて整理する
- 借入先・残高・返済日・金利を一覧にする
- 生活費と返済額を分け、今月不足する額を確認する
- 追加借入ではなく、今月払えないときの対応や借金の相談先を確認する
広告|シン・イストワール法律事務所
返済のために、また別の会社から借りようとしているなら、次の申込み前に今の返済方法を相談できます。借入先ごとの残高、毎月の返済額、生活費を残して払える月額を伝え、「毎月の返済と依頼費用を合わせていくら必要か」を聞いてみてください。

上限より先に、毎月いくら返せるかも見る
総量規制は、貸金業者からの借入を年収の3分の1以内に抑える原則です。対象外・除外・例外という言葉だけでは、借りられるかどうかは決まりません。今の借入残高と、生活費を残して毎月いくら払えるかを並べてみてください。


