銀行と消費者金融、どちらを見ればいいのか。名前や金利を並べられても、違いが分かりにくいですよね。
先に自分の「必要な日」「借りたい額」「毎月返せる額」をメモすると、比べる条件を絞れます。ここでは、お金が入るまでの時間、払う合計、法律上の違いの順に見ていきます。
すでに毎月の返済で生活費が足りない方は、後半の「借入先を選ぶ前に、返済方法を相談したいケース」へ。比較して、今は借りないと決めるためにも使える記事です。
次の表は、まず「お金を貸す契約相手」の行で違いを押さえ、あとは気になる項目を一つずつ見てください。
「登録貸金業者」は、登録を受けてお金を貸す会社のこと。「総量規制」は、消費者金融などから借りられる合計額に関するルールで、後半で例を使って説明します。
銀行カードローンと消費者金融の違いを先に比較
| 見る項目 | 消費者金融 | 銀行カードローン |
|---|---|---|
| お金を貸す契約相手 | 登録貸金業者。銀行グループの会社も含む | 銀行。保証会社が付く商品もある |
| 借入までの時間 | 最短数十分・当日を案内する商品もある。郵送手続きが必要な商品は別 | 最短当日を案内する商品もある。口座や手続き方法による |
| 金利 | 商品・契約額・審査で決まる。広告の最低金利だけで比較しない | 消費者金融より低い上限金利の商品もあるが、実際の適用金利で比較 |
| 無利息・利息優遇 | 初回限定など条件付きの商品がある。全社共通ではない | 商品によって優遇の有無が異なる。「銀行は全部なし」とは扱わない |
| 総量規制 | 原則、貸金業者からの対象借入合計が年収の3分の1以内。例外・除外あり | 貸金業法の総量規制の対象外。ただし返済能力の審査はある |
| 郵送物・勤務先への電話 | 会社・本人確認方法・契約方法により異なる | 商品・本人確認方法・契約方法により異なる。銀行だから必ず郵送とは限らない |
表の「条件による」が多いのは、銀行か消費者金融かだけでは決まらない違いもあるためです。たとえば急いでいるなら「審査の結果がいつ出るか」ではなく、「自分の受け取り方で、いつお金が入るか」を比べます。
会社の種類だけで決まる違いもあれば、商品によって変わる条件もあります。たとえば、総量規制の扱いは貸主によって違いますが、借入れまでの時間や郵送物の有無は、具体的な商品と手続き方法の確認が必要です。
比べた結果、「今は借りない」も選択肢です。
借入までの時間|銀行にも最短当日に対応する商品がある
「今日必要なら消費者金融しかない」とは言い切れません。消費者金融には最短数十分での融資を案内する会社がありますが、銀行にも最短当日の借入に対応する商品があります。どちらも申込時間、本人確認書類、審査の状況などによって翌日以降になります。
たとえば三井住友銀行カードローンの公式案内は、カードレスを含む借入までの所要時間を「最短当日」としています。一方、三菱UFJ銀行バンクイックの「最短即日」は審査結果の案内です。
審査結果が出る時間と、口座にお金が入る時間は分けて確認します。
- 口座開設が必要か:その銀行の口座がなくても申し込める商品と、口座の準備が必要な商品がある。
- 契約後の受け取り方:振込・カード・アプリのうち何が使え、カード到着前に借りられるか。
- 土日・夜間の扱い:Web申込の受付が24時間でも、審査・契約・振込まで24時間とは限らない。
「最短」という数字だけで申し込み先を増やさず、自分の手続き方法で間に合うかを見ます。返済日が迫っていても、新たに借りられることを前提にせず、今の借入の相談先も確保してください。
金利の違い|同じ借入額・返済期間で総額を比較する
金利が「年○%〜○%」と書かれていたら、右側の大きい数字が上限金利です。左側の低い数字で借りられるとは限りません。申込前は上限も見ておき、契約する前には自分に示された金利で、払う合計を計算します。下の図は目安で、全社共通の条件ではありません。
たとえば10万円を30日間借り、途中で返済せず、1年365日の日割りで計算すると、年18%の利息は約1,479円、年15%なら約1,233円です(端数処理により実際の請求額は異なります)。
これは金利差だけを見る例です。数年かけて返す場合は毎月の元金減少もあるため、この差を月数倍するのではなく、商品ごとの返済シミュレーションを使います。
この30日間の例では、利息の差は約246円です。長く返す場合は、毎月少しずつ借金が減るので「246円×月数」では計算できません。比べる2つの商品に、同じ借入額と返済期間を入れるのが出発点です。
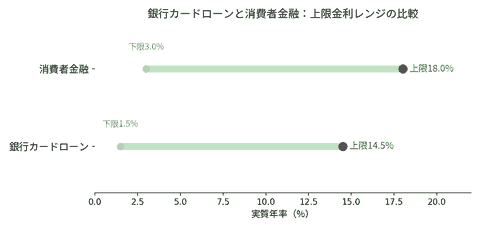
注意:数年かけて返す場合は、小さく見える金利差も総額に影響します。月々の支払いが減る分、返済期間が延びていないかも、一緒に確かめてください。
無利息期間などの優遇があれば、短期利用では金利の低い別商品より利息が少なくなる場合があります。ただし「銀行にはない」「消費者金融なら必ずある」とは言えません。
初回限定か、契約日と借入日のどちらから数えるか、対象金額、期間終了後の金利まで確認します。いったん利息を支払って後から還元される仕組みも、最初から利息が発生しない仕組みとは別です。
- 短期間で返せる少額の借入 → 無利息期間のある消費者金融が有利になることがある
- 数年がかりの返済になる金額 → 上限金利の低い銀行カードローンが有利になりやすい
ポイント:短期間で返す場合と、数年かけて返す場合では、比べる結果が変わることがあります。無利息期間が終わった後も返済が残るなら、その後の利息まで含めて計算します。
「銀行系」と銀行カードローンは同じではない
名前に「銀行系」とあっても、銀行から借りるとは限りません。銀行グループの中にある消費者金融なら、契約相手はその消費者金融です。契約書や商品概要の「貸主」、つまりお金を貸す相手の名前で区別します。
消費者金融やカードのキャッシングは原則として総量規制の対象ですが、カードで買い物をするショッピング利用は別の扱いです。
銀行カードローンに「保証会社」の名前があっても、お金を貸す相手が銀行であることは変わりません。保証会社は、契約に基づいて銀行への返済を保証する会社です。
本人が返せず、保証会社が代わりに払うことを「代位弁済」といいます。それで借金が消えるのではなく、本人は保証会社へ返すことになります。
信用情報機関が融資の可否を決めるわけでもありません。CICの説明のとおり、信用情報などを参考に、金融機関がそれぞれの基準で判断します。銀行・消費者金融という分類だけで「通りやすい順番」は決められません。
郵送物を避けたいときは、契約後まで確認する
Web申込に対応していても、カードや契約書が郵送される商品はあります。三井住友銀行のカードレスのように、契約時の郵送物なしを案内する銀行商品もあります。ただし、カードの選択や取引状況による郵送まで一律になくなるとは限りません。
「申込時・契約時・利用中・完済時のどこで何が届くか」「勤務先への電話をしない条件はあるか」を分けると、聞き漏らしを減らせます。中小各社の違いと、私が利用したときの体験は、郵送物なしで利用できる消費者金融の比較で整理しています。体験は当時の話なので、現在の契約条件は別に確認しておきたいですね。
勤務先への電話が全社で廃止されたわけではありません。電話をしない条件があっても、勤務先や収入の確認・審査までなくなるという意味ではないので、申込先の案内で確かめます。
総量規制の対象・対象外|法律の線引きを知る
「総量規制」は、主に消費者金融やカードのキャッシングなど、貸金業者から借りる合計額のルールです。原則として年収の3分の1までで、1社ずつの上限ではありません。
年収300万円なら対象の借入れの合計は原則100万円まで。すでに対象の借入れが80万円あれば、さらに100万円を借りられる、という意味ではありません。
一方、銀行カードローンは貸金業法の総量規制の対象外です。
ポイント:総量規制の対象外でも、収入や返済能力の審査はあります。「対象外」という言葉だけで、借りられる金額や返せる金額が増えるわけではありません。
銀行でも、借入額には審査による上限があります。
総量規制の上限に近い状態で追加の借入れを考えている場合は、今の返済額と生活費を先に確認したいところです。借入先を変えても毎月の不足が続くなら、借入全体の返し方を相談する必要があります。
注意:年収の3分の1以内なら無理なく返せる、という保証ではありません。家賃・食費などを差し引いた後に返済できるかは、別に確かめます。おまとめローンも名称だけで総量規制の例外になるわけではなく、所定の要件があります。返済が苦しいときは、追加申込より先に相談先を確認してください。
状況に合わせて、どの条件を比べるか
自分の状況に近いものから、比べる条件を絞ってみてください。
消費者金融の商品で確認したい条件
- 今日〜数日中にお金が必要
- 少額を短期間で返す予定があり、無利息期間を活かせる
- 検討中の商品がWeb契約・希望する受け取り方法に対応している(銀行にもWeb完結商品はある)
銀行カードローンの商品で確認したい条件
- 必要な日までに、検討中の商品の審査・契約・受け取りが完了する見込みを確認できる
- 返済が数年に及ぶ可能性のある金額を借りる(上限金利の低さが効いてくる)
- 給与振込口座がその銀行にあり、手続きがスムーズに進みやすい
実際にどの消費者金融が条件に合うかを横並びで比較したい場合は、ローン会社・サービスの比較一覧も役立ちます。
借入先を選ぶ前に、返済方法を相談したいケース
- すでに返済が苦しい → 件数だけで次の借入先を決めず、返済計画と相談先を確認する。おまとめ・借り換えも返済負担が改善するかを計算する
- 毎月の生活費の不足を借入で埋め続けている → それは融資ではなく、家計の立て直しと相談が必要な状態です
契約前の最終チェック
候補を絞れたら、契約前に見るのは次の4点。数字が分からないところは、契約内容や返済予定表を見ながら、担当者に聞いておくと安心ですね。
- 自分の金利:契約する前に示された金利で、払い終わるまでの合計を計算する。広告でいちばん低く書かれた金利を、そのまま使わない
- 利息がかからない期間:対象になる条件と、いつから数え始めるかを見る。「契約日から」と「初めて借りた日から」では違う
- 支払いに遅れたとき:遅れた場合にかかるお金(遅延損害金)の利率も見る。いつもの金利とは分けて書かれている
- 月々・回数・合計:契約で最低限払う額と、自分が実際に払う予定の額を分ける。生活費を残して、その額を払い続けられるか確かめる
注意:月々の返済額が少なくても、長く払い続けることで総額が増える場合があります。契約前に返済予定表を確認し、いつ完済できて、合計いくら払うのかを確かめてください。
借り換えとして銀行のカードローンへ切り替える場合も、新しい審査に通っただけでは元の借入れは完済になりません。元の会社で返す日までの利息を含む完済額と支払方法を確認し、返済後の残高を見ます。完済と契約の解約は別なので、利用枠を残すか、解約が条件かも確かめてください。切替月の返済日は、両方の契約で確認します。
相談窓口|迷ったら、契約する前に話してみる
返済や契約の判断に迷う場合は、追加で申し込む前に借金の相談先(弁護士・司法書士・公的機関)の違いも確認してください。
「消費者金融か銀行か」という比較自体が難しく感じるときや、すでに借入が複数あって新規の借入を検討していいのか判断がつかないときは、契約の前に無料の窓口に相談してみてください。相談したからといって、契約の義務が生じることは一切ありません。
- よりそいホットライン(0120-279-338・24時間無料)
- 法テラス(日本司法支援センター):0570-078374
- 日本貸金業協会 貸金業相談・紛争解決センター
- 消費生活センター(消費者ホットライン:188)
どこへ相談すればよいか分からない場合は、扱っている相談内容と利用条件から選べます。気持ちのつらさを話したいときは、よりそいホットラインのような窓口もあります。借入額や契約書がそろっているかとは別に、今困っていることから伝えられます。
法テラスの情報提供は無料ですが、電話料金がかかる場合があります。無料法律相談には収入・資産などの条件があります。188も相談窓口につながってからの通話料は負担となります。詳しくは法テラスの利用条件と各窓口の案内を確認してください。
広告|シン・イストワール法律事務所
返済のために、また別の会社から借りようとしているなら、次の申込み前に今の返済方法を相談できます。借入先ごとの残高、毎月の返済額、生活費を残して払える月額を伝え、「毎月の返済と依頼費用を合わせていくら必要か」を聞いてみてください。

まとめ:実際の条件と、自分の返済予定を並べて比べる
消費者金融と銀行カードローンは契約相手や総量規制の扱いが異なりますが、スピード・金利・郵送物は商品ごとの確認が必要です。短期少額なら、無利息期間のある商品のほうが利息を抑えられることもあります。
総量規制の上限が気になっている状況なら、それは借り方を変えるサインではなく、借金全体を見直すサインかもしれません。
迷ったときは、「いつまでに必要か」「毎月いくらなら返せるか」をメモしてみてください。そのうえで、候補の金利と返済期間を当てはめると、条件の違いを比べやすくなります。
比較しても、借入のリスクがなくなるわけではありません。生活費を残して返せるかまで確かめて、難しければ契約を見送ることも選択肢です。
ポイント:比較して、自分の状況に当てはめて、それでも迷ったら相談する。途中で相談してもかまいません。借りる場合も借りない場合も、その後のくらしを続けられるかを大事にしていきたいですね。
掲載の商品条件は確認時点のもので、審査結果や融資時刻を保証するものではありません。


