「自動リボを解除したのに、明細にはまだリボの請求がある。」
解除に失敗したと決める前に、設定と残高を分けて見てください。自動リボの解除は、利用代金を自動でリボ払いにする設定を止める手続きです。どの利用分から変わるかは、カード会社へ利用情報が届く時点など、各社のルールで決まります。すでにリボ払いになっている残高の返済は続きます。
まず見るのは、解除状態、リボ残高、次回の請求額。この3つです。
債務整理を弁護士・司法書士へ依頼中の方や、自己破産などの申立てを予定している方は、自己判断で一部の債権者に返済せず、担当者などの専門家へ確認してください。以下の返済方法も、その確認をしたうえで検討します。
今ある残高を早く返したい場合は、毎月の支払額の変更や臨時返済などを別に申し込みます。
残高・手数料率・毎月の支払額が分かれば、完済時期の目安を試算できます。返済方式はカードごとに異なるため、実際の予定額は会員画面で確認してください。
解除後も、すでにある残高の支払いは続く
三井住友カードの「マイ・ペイすリボ」、JCBの「スマリボ」、楽天カードの「自動リボ」は、解除しても、それまでのリボ残高の支払いが続きます。解除しただけで残高がなくなったり、自動で全額一括払いになったりするわけではありません。
| サービス | 解除の入口 |
|---|---|
| 三井住友カード「マイ・ペイすリボ」 | Vpassの取消手続き |
| JCB「スマリボ」 | MyJCBまたは自動音声電話 |
| 楽天カード「自動リボ」 | 楽天e-NAVIまたは自動音声電話 |
解除後、どの利用分から扱いが変わるかも確認します。JCBと楽天カードでは、解除後にカード会社へ利用情報が届いた1回払いの利用分から、通常の1回払いになります。楽天カードは、解除前の買い物でも、情報が届くのが解除後なら1回払いになると案内しています。買い物をした日と解除日だけでは判断できません。
また、三井住友カードのRevoStyleなど、マイ・ペイすリボ専用で、設定を取り消せないカードもあります。解除メニューが見つからないときは、契約しているカードの案内で確かめてください。
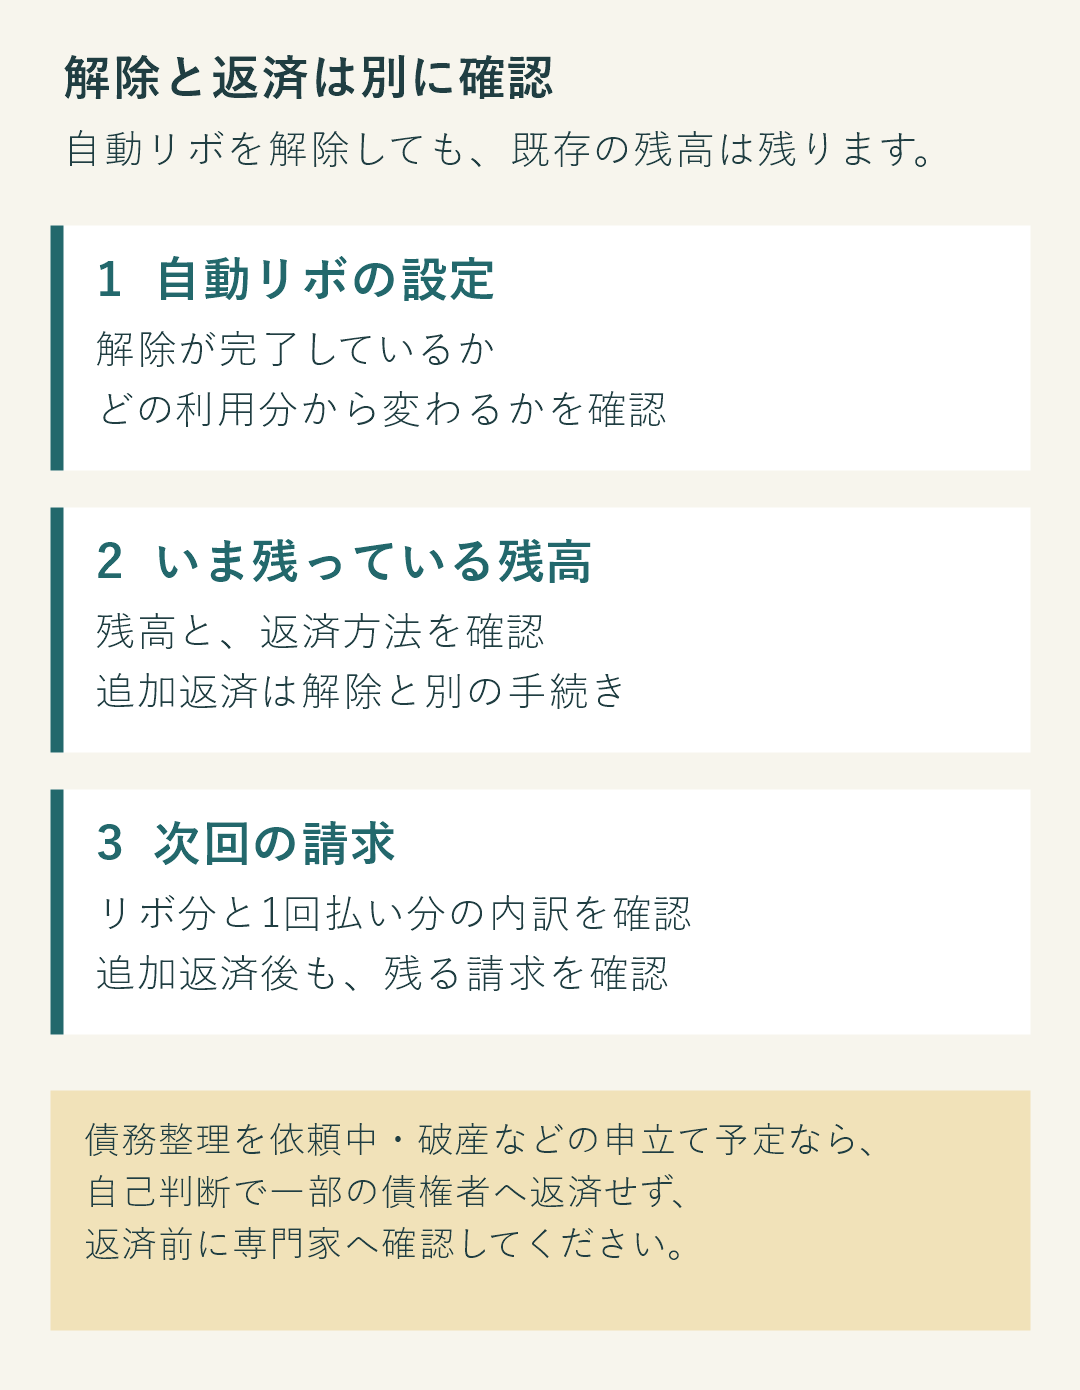
臨時返済後も残る請求があるか、次回の金額まで確認します。
「残高」と「次に払う額」は別に読む
会員画面では、次の3つを並べて確認すると分かりやすくなります。表示名はカード会社によって異なります。
| 確認するもの | 見たい内容 |
|---|---|
| 自動リボの登録状態 | 解除手続きが完了しているか。どの利用分から変わるか |
| リボ残高 | まだ払い終わっていない利用分はいくらか |
| 次回の請求額 | 次に口座から引かれる合計と、リボ・1回払いなどの内訳 |
解除後は、以前のリボ分と、新しく1回払いになる分が、同じ月に請求されることがあります。
たとえば、ある月にリボ分の請求が手数料込みで1万2,000円、1回払いの請求が1万8,000円あり、ほかの請求はないとします。この架空例なら、次の引き落としは合計3万円です。リボ残高を一括で払ったわけではなくても、その月の請求は、リボ分だけのときより大きくなります。
大きな数字を見て慌てたときほど、「残高の総額」なのか「次回の請求額」なのかを確かめてください。分からなければ、自動リボへ戻す操作をする前に、カード会社へ内訳を聞いてください。
自動リボを解除しました。次回の請求額のうち、以前のリボ分と1回払い分は、それぞれいくらですか。毎月の支払額の設定が変わっていないかも教えてください。
多めに返すなら、解除とは別に申し込む
債務整理を依頼中、または自己破産などの申立てを予定している場合は、追加で返す前に専門家へ確認してください。
残高を早く減らしたいときは、契約しているカードの「臨時返済」「おまとめ払い」「支払額の変更」などを確認します。
「増額」とあっても、利用限度額を増やす手続きと、返済する金額を増やす手続きは別です。使える枠を増やしても、返済したことにはなりません。
申し込む前に、次の4点を確認します。
- 今回だけ増やすのか、毎月の設定を変えるのか。
- 手数料も含めて、いつ、合計いくら払うのか。
- すでに確定している次回の引き落としは、別に残るのか。
- 申込期限と、申込み後に取消・変更ができるか。
三井住友カードの臨時返済には、口座引き落とし額の増額、事前申込みをしてからの振込み、対応ATMでの支払いがあります。期限や使える方法は、カードや引落口座などによって違います。ATMが使えないカードもあるため、方法だけを見て選ばないようにしてください。
また、次回の口座引き落とし額の臨時増額は、受付後にVpassで取消・変更できません。間違えて申し込んだ場合は、そのまま待たず、カード会社へ変更できるか確認します。
楽天カードにも「リボ残高のおまとめ払い」がありますが、全額を指定した場合でもリボ手数料は加わります。画面にある残高だけを見て、必要な支払総額だと思い込まないことです。
返済したあとは、入金の反映と、次回請求に残る金額まで見ておきます。カード自体を退会(解約)する場合も、残高の払い方や継続支払いの変更は別に確認してください。
複数カードの支払日と請求額を一覧にしたい方は、カードごとの支払いを整理する手順に書き出す項目を載せています。
一括で返すと生活費が足りなくなるなら
早く返したくても、家賃や食費に充てるお金まで一度に払うと、次の生活費をまた借りることになりかねません。
残高を早く減らすことと、来月また借りずに暮らせることを一緒に考えます。次の収入までに必要な生活費と、ほかの支払いを並べてから、追加で返せる額を確認してください。
毎月の返済自体が難しい、別の借入で返済している、残高を返し切れる見通しが立たない。こうした場合は、設定変更だけで解決しようとせず、返済方法を相談できます。債務整理を依頼中、または自己破産などの申立てを予定している場合は、一部の会社だけに追加返済する前に専門家へ確認してください。
広告|アース法律事務所(弁護士)
借金問題の相談は無料です。正式に依頼する場合の費用は別にかかるため、契約前に総額と支払時期を確認してください。
リボ残高と毎月の返済額、生活費を残して払える月額を伝え、続けられる返済方法と依頼費用を相談できます。相談の連絡だけで、請求や引き落としが止まるわけではありません。次の支払いが迫っている場合は、支払日と不足額も最初に伝えてください。

相談先の違いや費用の聞き方は、借金の相談先と費用の確認項目も参考になります。リンク先で紹介している「アース司法書士事務所」は、上の広告のアース法律事務所とは別の事務所です。
自動リボを解除できたか。残高はいくら残っているか。次に何円払うか。まずは、この3つを並べてメモしてください。


