先に金額を比べたい方は、200万円・300万円の返済例へ。手続きにかかる費用も、返済額と分けて確認できます。
個人再生は、返済額を見直して返していく手続き
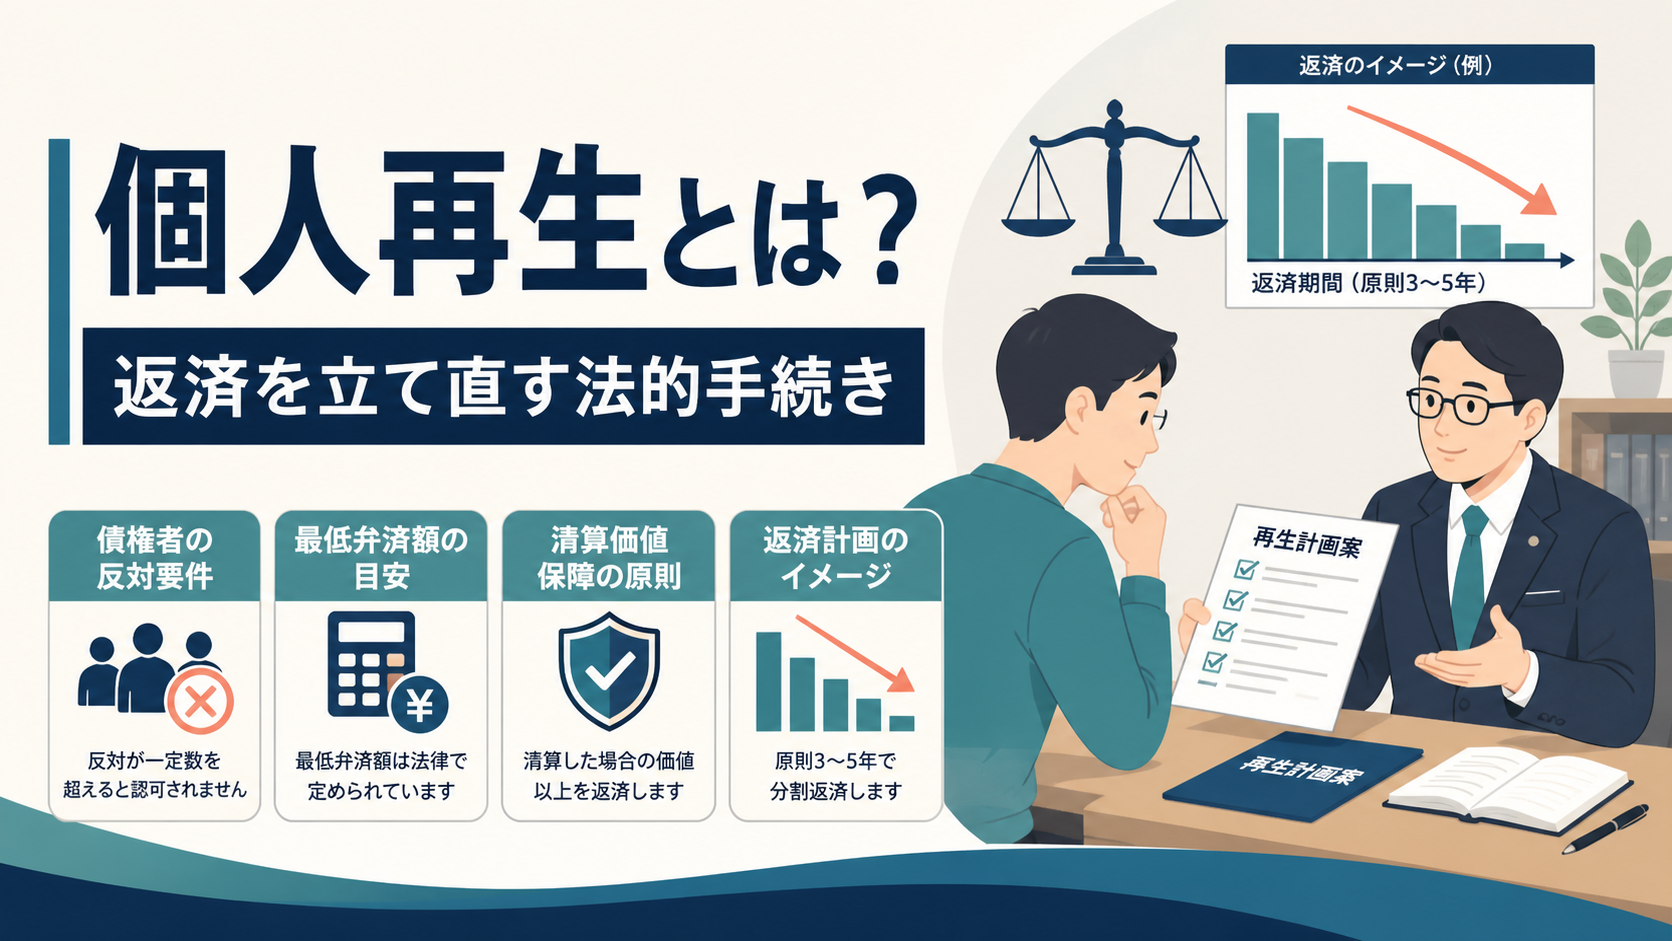
個人再生は、今の借金をそのまま返すことが難しいときに、裁判所で返済計画を決め直す手続きです。計画が認められ、その計画どおりに返すことで、残りの対象債務の支払いを免れる仕組みです。
返済は原則3年、特別な事情がある場合は最長5年です。
借金がなくなって終わり、ではありません。見直した後の額を、これからの収入で払っていけるか。そこまで考える手続きです。住宅ローンを払い続けて家を残す仕組みもありますが、誰でも使えるわけではありません。
利用には、継続して収入を得る見込みや、法律上の計算対象となる借金が5,000万円以下であることなどの条件があります。住宅ローンなど計算から除くものがあるため、借金の合計だけで利用できるかは決まりません。
返す額も、借金を単純に5分の1にすれば決まるわけではありません。借金の額に応じた基準に加え、財産の価値なども関わります。下で、一つずつ見ていきます。
個人再生には主に2つの種類があります。
- 小規模個人再生:継続的な収入を得る見込みがある個人が対象で、個人事業主も利用できる手続きです。法定多数の反対がなく計画案が可決された場合も、履行可能性などを踏まえた裁判所の認可が必要です。
- 給与所得者等再生:給与などの安定した収入がある方向け。債権者の反対によって再生計画が否決される仕組みはありませんが、代わりに法律上の方法で生活に必要な額などを差し引いて求める所得(可処分所得)の2年分以上という返済額の条件もあり、小規模個人再生より弁済額が高くなる場合があります。
お金を返す相手が反対すると、どうなる?
お金を返す相手を「債権者」といいます。小規模個人再生では、返済計画の案について、議決権を持つ債権者に書面で意見を聞きます。これが「書面決議」です。
反対の人数と、反対した人が持つ議決権の金額を別々に数えます。次のどちらかに当たると、計画案は否決されます。
- 頭数要件:再生計画案に反対の意思を示した議決権者の数が、議決権者総数の半数以上に達したとき
- 議決権額要件:反対した議決権者の議決権額が、議決権者の議決権総額の2分の1を超えるとき
可決には、反対した議決権者の人数が総数の半数未満で、反対した議決権の金額が総額の半分以下であることが必要です。人数は「半数未満」、金額は「半分以下」で、境目の扱いが違います。
たとえば議決権者が4人なら、2人が反対すると人数の条件で否決されます。反対が1人でも、その人の議決権額が総額の半分を超えれば、金額の条件で否決されます。これは数え方を説明する仮の例です。
計画案が可決しても、それだけで手続きが認められるわけではありません。返済を実行できる見込みなどを踏まえた、裁判所の認可が必要です。
相談では、少額の借入れや後払い、家族・知人から借りた分も含めて伝えます。「この支払いだけは残したい」と自分で一覧から外さず、請求書や明細を見てもらってください。伝え忘れに気づいた場合も、その時点で担当者へ知らせます。
借金の額によって決まる、返済額の基準
下の表は、借金の額に応じて法律が定める返済額の基準です。正式には「最低弁済基準額」といいます。住宅ローンなどの扱いを整理した計算対象額で読みます。表だけで、実際に返す額が確定するわけではありません。
| 借入総額(負債額) | 最低弁済基準額 |
|---|---|
| 100万円未満 | 借入総額の全額 |
| 100万円以上500万円未満 | 100万円 |
| 500万円以上1,500万円未満 | 借入総額の5分の1 |
| 1,500万円以上3,000万円未満 | 300万円 |
| 3,000万円以上5,000万円以下 | 借入総額の10分の1 |
利用要件の5,000万円は、すべての負債を単純に足した額ではなく、住宅資金貸付債権など法律上除かれるものを除いて判断します。上表も住宅ローン等の扱いを整理した算定対象額で読む必要があります。具体的な算入範囲は専門家に確認してください。
最低弁済基準額だけで返済額が決まるわけではなく、清算価値や、給与所得者等再生の場合の可処分所得要件も関わります。
財産の価値によって、返済額が増えることもある
もし自己破産をした場合に、処分する財産から、お金を返す相手へいくら分けられるか。その金額より、個人再生で返す額を少なくすることはできません。これが「清算価値保障原則」です。
保有する預貯金・不動産・自動車・保険の解約返戻金などを合計した清算価値が、上記の最低弁済基準額を上回る場合は、少なくともその清算価値を下回らない返済額が必要です。給与所得者等再生では可処分所得要件も考慮します。
財産の評価によっては、思っていたほど返済額が減らないこともあります。対象となる財産や控除の扱いは裁判所の運用による違いもあるので、残高と一緒に財産の資料も見てもらいます。
借金200万円・300万円で、任意整理と個人再生を比べる
「毎月は払えているけれど、この先も続けられるだろうか」と考えている方へ、条件をそろえた例を載せます。借金額だけで手続きを選ぶ表ではありません。任意整理は返す相手との合意、個人再生は利用要件を満たしたうえで裁判所の認可などが必要です。
下の任意整理は、対象となる全債務について、元金を減らさず将来利息なし・60回払いで合意できた仮定です。和解までの利息や遅延損害金の上乗せもないものとします。
個人再生は、小規模個人再生の計算対象額が200万円または300万円で、清算価値が100万円以下、弁済総額100万円の計画が認可された仮定です。住宅ローン・税金など別に支払う債務はない例です。
借金200万円の例
| 比較する費用・返済 | 金額 |
|---|---|
| 任意整理の返済総額 費用を除く | 200万円 |
| 任意整理 60回払いの月額 | 約33,333円 |
| 小規模個人再生の弁済総額 費用を除く | 100万円 |
| 個人再生 36か月の月あたり | 約27,778円 |
借金300万円の例
| 比較する費用・返済 | 金額 |
|---|---|
| 任意整理の返済総額 費用を除く | 300万円 |
| 任意整理 60回払いの月額 | 50,000円 |
| 小規模個人再生の弁済総額 費用を除く | 100万円 |
| 個人再生 36か月の月あたり | 約27,778円 |
月額は総額を回数・月数で割った概算で、端数は実際の支払計画で調整します。個人再生の「月あたり」は家計比較用で、実際の支払頻度や金額は認可された計画によります。どの数字にも、専門家費用・裁判所費用・振込手数料は含めていません。
この条件なら、200万円の例では月あたりの差が約5,600円、300万円の例では約22,200円になります。
ただし、「300万円なら個人再生のほうがよい」とまではいえません。たとえば清算価値が180万円なら、少なくともその額を下回らない弁済が必要で、36か月なら月あたり5万円です。給与所得者等再生では、さらに可処分所得の条件も加わります。
任意整理でも、60回ではなく36回の合意なら、元金200万円で月あたり約55,556円、300万円で約83,333円になります。利息の免除や返済回数は自動で決まるものではありません。比較するときは、実際に提示された条件へ数字を置き換えてください。
比較例は制度の違いを説明するための計算です。
月額に加えて、費用と残したい生活を並べる
費用の見積もりは「依頼先への支払い」「裁判所への支払い」「債権者への返済」に分け、いつから月いくら出ていくかを聞きます。
分割の専門家費用と返済が同じ時期に重なるなら、その合計を生活費から出せるかまで確認を。広告に載る着手金だけを、手続き全体の費用として比べないようにします。
車や住宅、保証人のいる借金がある場合は、残高と一緒に契約書も見てもらいます。個人再生をすると車が必ず引き揚げられる、というわけではありませんが、「完済するまで車の所有権をローン会社側に残す」という所有権留保などの契約によって扱いが変わり、保有できる場合も清算価値に関わります。
家を残す住宅ローン特則については、次の節で確認できます。
いまの契約で返す場合の年15%・月6万円の返済試算や、おまとめローンの見積もり比較と並べて相談すると、「自分はどの案なら生活を続けられるか」を話しやすくなります。まだ延滞していない方も、相談のために支払いを遅らせる必要はありません。
住宅ローンを払いながら家を残すには、条件がある
住宅ローン特則(住宅資金特別条項)を利用すると、住宅ローンの支払いを継続しながら、他の借金だけを個人再生で減額できます。主な条件は次の通りです。
- 住宅ローンの担保として住宅に抵当権が設定されていること
- 住宅ローン以外の担保権(保証会社による代位弁済後の抵当権を除き、他の借金を担保する抵当権など)が住宅に設定されていないこと
- 住宅が本人の居住用であること(投資用物件などは対象外)
- 延滞がある場合は、今後の住宅ローンと滞納分をどう払うかも確認すること。保証会社が代位弁済した後は、保証債務の全額を支払った日から6か月以内に再生手続開始を申し立てる必要があります
具体的な適用可否は個別の事情によるため、弁護士・司法書士に相談のうえ確認してください。
裁判所に払う費用と、依頼先に払う費用
個人再生の費用は、裁判所に納める予納金・手続き費用と、弁護士・司法書士に依頼する場合の専門家費用に分かれます。金額は依頼先や事案の複雑さによって幅があるため、相談のときに総額の見積もりをもらえると、家計と照らし合わせやすくなります。
分割払いに対応している事務所もありますが、毎月の額と支払い始める時期も聞いておきたいところです。
費用を積み立ててから申し立てる予定なら、その間の借入先への支払いと、申立ての時期を別々に確認します。依頼費用を払い始めた日から、減額後の返済が始まるわけではありません。住宅ローンを含め、どの支払いをどう扱うかは、自己判断で止めず担当者に聞いてください。
依頼先を探すときは、弁護士・司法書士に任せられる範囲と面談方法も比べられます。相談では「個人再生を考えています。裁判所への支払いも含めて、いつから、月いくら必要になりますか」と聞いてみてください。
カード・保証人・公開情報への影響
- 信用情報機関に事故情報が登録され、一定期間、新たな借入れやクレジットカードの利用が難しくなります
- 官報に氏名・住所が掲載されます
- 保証人がいる借金の場合、保証人に一括請求が行く可能性があります
個人再生には、自己破産のような手続き中の資格・職業の制限はありません。この点はデメリットではなく、自己破産との違いです。
利用できるか分からない段階での相談先
ここまで読んでも、ご自身が利用できるのかは判断しにくいと思います。法テラス(日本司法支援センター)や弁護士会・司法書士会には相談窓口があります。無料相談の利用条件を確かめたうえで、収入、財産、借入先のメモを持って話してみてください。
「住宅を残したいけれど、毎月いくら払えるか分からない」という段階から伝えてかまいません。
広告|シン・イストワール法律事務所
住宅ローンがある場合や、借入に保証人がついている場合は、その契約も含めて相談してください。家を残せる条件に当てはまるか、他の手続きとの違い、毎月の返済と依頼費用を合わせていくら必要かを確認できます。手続きを選べば必ず家を残せる、というものではありません。

よくある質問
Q1. 個人再生と自己破産はどちらを選ぶべきですか?
住宅を残したい方や、免責不許可事由(ギャンブルによる借金等)がある方は個人再生を検討することがありますが、最終的な判断は財産状況・収入・借金の理由などを踏まえて専門家と相談してください。
Q2. 個人再生をすると住宅ローンの支払いはどうなりますか?
住宅ローン特則を利用すれば、住宅ローンの支払いを継続しながら他の借金を減額できる可能性があります。ただし条件を満たす必要があります。
Q3. 反対する債権者が多いと個人再生はできませんか?
小規模個人再生では、反対した議決権者数が総数の半数以上、または反対した議決権額が議決権総額の2分の1を超えると再生計画が否決されます。反対が予想される場合は給与所得者等再生の利用も検討されます。


