返済先が何社もあって、支払日も金額もばらばら。おまとめローンを探すときは、まず「どの借金をまとめたいか」を書き出します。次に月々払える額、最後に払い終わるまでの合計を比べます。銀行か消費者金融かは、この3つを整理してからでも選べます。
先に数字を見たい方は150万円の返済比較へ。具体的な商品を探す方はおまとめローン・借換え9商品の比較表へ。候補が決まっている方は契約前の5つの確認点へ進めます。
月々の返済が減ると、それだけで助かる場面もありますよね。ただ、浮いた金額と引き換えに返済が何年延びるのかは、契約前に知っておきたいところです。
この記事に商品の順位は付けていません。候補を比べるときのメモ代わりに使ってください。
仕組みから確認したい方はおまとめローンの仕組みとメリット・デメリットへ。ここでは対象債務、見積もり、契約条件の違いに絞ります。
銀行系と消費者金融系、何を比べればいい?
「銀行系」は、ここでは銀行が貸し手となる商品を指します。銀行グループの消費者金融は銀行そのものではありません。また、おまとめ専用ローンと、借り換えにも使える通常のカードローンは、同じ会社でも別商品です。
表では「まとめられる借金」の行から見てください。「対象債務」は、その商品でまとめられる借金のことです。自分の借金が対象外なら、その返済は残ります。
「資金使途」は借りたお金の使い道、「返済専用」は追加の借入れをするための商品ではない、という意味です。
| 比較項目 | 銀行・消費者金融の違い |
|---|---|
| 商品タイプ |
銀行:おまとめ専用、借り換え可能なカードローン・フリーローンなど。資金使途を確認 消費者金融:返済専用のおまとめ商品と通常のキャッシングを区別 |
| 金利 |
銀行:商品・契約額で異なる。広告の下限だけでなく、自分への提示金利を見る 消費者金融:同様に個別条件で比較。100万円以上の元本には年15%の法定上限があるため、「必ず銀行のほうが低い」とは決まらない |
| まとめられる借金 |
銀行:銀行借入、貸金業者の借入、ショッピングリボ等の対象範囲を商品別に確認 消費者金融:貸金業者の借入に限る商品も、銀行借入やショッピングリボを扱う商品もある |
| 総量規制 |
銀行:貸金業法の総量規制の対象外。ただし審査はある 消費者金融:一定条件を満たす借換えは例外貸付けになり得る。おまとめ目的なら何でも例外になるわけではない |
| 手続き |
銀行:対象地域・年収等の申込条件、口座開設の要否、契約日までの所要時間を確認 消費者金融:新規・利用中の入口、書類提出、電話・郵送・他社返済の手順を確認 |
| 審査 | どちらも返済能力などを審査する。会社の種類だけで通過しやすさや融資日を保証することはできない |
銀行の対象外と、貸金業者の例外貸付けは別の扱いです。
申込順ではなく、確認する順番を決める
- 今月の返済に足りない:借り換えの審査を待つだけにせず、今の借入先へ返済相談をします。おまとめへの申込みだけで現在の返済期限は延びません。
- 返済は続けられるが、条件を見直したい:自分の借金をまとめられ、申込条件も合う候補を選びます。同じ残高・同じ返済期間で、払う額を比べます。
- 候補の審査に落ちた:自動的に次の会社へ進まず、申込内容や家計を見直します。「銀行→大手→中小」という必勝の順番はありません。
- 返済のために毎月借りている:新しい契約で赤字が解消するかを確認し、解消しないなら借金の相談窓口へ。何社も落ちるまで待つ必要はありません。
審査に落ちた後に確認することと借金の相談先の違いも併せて確認できます。
「他社3件以内なら通る」「4件以上なら無理」といった一律の線引きはできません。商品ごとの申込条件と審査結果は別です。
また、一定の借換えは総量規制の例外に当たるため、「年収の3分の1を超えたらおまとめもすべて対象外」とは限りません。例外に当たっても返済能力の審査はあります。
「まとめたい借金の種類」で商品を絞り込む
- 消費者金融からの借入・クレカのキャッシング → 貸金業者からの借入として、対象になるか確認
- 銀行カードローン → 商品によって対象外。貸金業者からの借入だけを対象とする契約ではまとめられません
- クレジットカードのショッピングリボ → キャッシングとは別の債務。買い物の残高も対象かを個別に確認
たとえばリボ払い残高が50万円ある方が、キャッシングしかまとめられない商品を契約したとします。すると、リボの返済は手つかずのまま残ります。おまとめローンの返済とリボの返済が残り、月々の負担が十分には下がらないことがあります。
契約後に残る支払いも含めて、毎月いくら必要かを見ておきたいところです。
聞くときの例:「A社の現金借入れが○円、Bカードの買い物リボが○円あります。この商品で両方まとめられますか。まとめられずに残る支払いはありますか」。同じ会社でも商品名が違えば対象は変わるため、借入先・借金の種類・金額を伝えます。
金利を比較するときに見ておきたい3つのこと
広告の金利には幅があるので、いちばん低い数字だけでは実際の負担は分かりません。申込前に比べる数字と、契約前に確かめる数字を分けて考えます。
1. 申込前は上限金利も確認し、契約前は提示金利で比べる
申込前の比較では上限金利も見ます。広告の最低金利が自分に適用されるとは限らないためです。ただし「初回は必ず上限」という意味ではありません。
契約前は、審査後に提示された金利と返済予定表で比較し直してください。複数の借入の金利は単純に足さず、残高の大きさも含めて考えます。
2. 借金そのものの額で、法律の上限金利が変わる
同じ貸主からの元本が100万円以上になると(他社の借入れとは合算しません)、利息制限法により上限金利は年15.0%までと法律で決まっています。ただし、申込みによって希望額の契約が成立するとは限りません。上限の年15%が適用されても、返済期間が延びれば総支払額が増える場合があります。
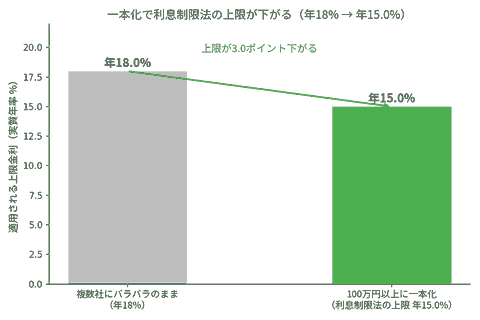
図は、各借入が10万円以上100万円未満の場合と、元本100万円以上の契約を比較したものです。10万円未満の元本の法定上限は年20%です。法律上の上限と、実際に提示される契約金利は別なので、契約時の数字も確かめてください。
3. 金利が下がっても、返済期間が延びると総額は増える
契約前には「何年で完済し、利息は合計いくらか」が分かる返済予定表を確認してください。月々に無理がなくても総額が増える場合は、その負担を受け入れられるかも含めて判断します。説明を求めても総額が分からないままなら、契約を急がず、いったん保留する選択もあります。
150万円の返済を比べると、月額だけでは判断できない
次は、合計150万円を返す架空の例です。現在は3社から50万円ずつ借り、すべて年18%、あと36回で返すとします。借り換える2案は年12%で、36回の案と60回の案です。
いずれも追加借入れ・手数料なし。毎月の利息と借金そのものを合わせた支払いを同額にする「元利均等返済」で、月の金利を年の金利÷12として計算しています。
36回は3年、60回は5年です。「今後の支払総額」は利息込みの合計です。毎月の返済と、完済までに払う合計を分けて見ます。
| 条件 | 月額と支払総額(概算) |
|---|---|
| 現在 各社年18% 残り36回 |
毎月の返済 今後の支払総額 |
| 借換え案A 年12% 36回 |
毎月の返済 今後の支払総額 |
| 借換え案B 年12% 60回 |
毎月の返済 今後の支払総額 |
案Bは月額が約2万円下がる一方、現在の条件より支払総額が約5万円増えます。
だからといって月額を下げる判断がすべて間違いというわけではありません。月々続けられる金額と、完済までの費用を両方見て選びます。
計算途中は丸めず、月額と総額をそれぞれ1円単位に四捨五入しています。実際は日割計算・初回返済日・端数処理・手数料等で異なります。総返済額を軽減することが条件の商品では、その条件も満たす必要があり、この例のどの案でも契約できるという意味ではありません。
対象外の借金も含めた「家計全体の月額」を出す
おまとめの返済が月3万円でも、対象外のリボが月1万円残れば、家計から出る返済は計4万円です。見積もりでは「新しいローンの月額+残る借入の月額+振込等の費用」を合計します。残高だけ一本化できても、家賃や食費を削らないと払えない金額なら、契約前に計画を見直してください。
延滞がなくても、借り換え後に生活費が残るかを見る
今は遅れず払えている方も、返済後の残りを一度見てみませんか。手取り-必要な生活費-臨時支出への積立-家計全体の返済額で計算します。年払いの保険料や税金、更新料なども月あたりに分けておくと、普段の月だけ黒字に見えることを防げます。
たとえば手取り24万円、生活費と積立が17万円なら、返済が6万円のときは1万円、4万5,000円になれば2万5,000円残ります。これは説明用の家計例です。
増えた1万5,000円をそのまま新しい支払いに使うと、余裕は元に戻ってしまいます。何のために残すお金かも、一緒に決めておきたいところです。
育休や転職で手取りが下がる予定なら、その金額でも試します。今の生活費が分からない場合は、延滞前に確認したい残高・元金・生活費の3項目から整理できます。
電話・郵送・返済代行は、商品名まで確認する
同じ会社でも、通常のカードローンとおまとめ専用商品で、無利息特典・在籍確認・郵送物の条件が異なることがあります。通常商品の「最短○分」「無利息○日」が、おまとめにも当てはまるとは限りません。会社名だけでなく、比べる商品名までそろえてください。
- 電話:勤務先への電話が必要か、書類での確認方法があるか。希望が通るとは限らないため契約前に確認します。
- 郵送:契約時の書類だけでなく、その後の明細・完済書類・案内状も確認。Web申込みと郵送物なしは同じ意味ではありません。
- 他社への返済:誰が、いつ、どこへ振り込むか。残高は利息で動くため、完済日に必要な金額も借入先に確認します。
- 解約:完済と解約は別です。解約が契約条件か、完済証明等が必要かを確認します。クレジットカードを解約する場合は、そのカードで払っている公共料金などの支払方法も先に変更します。
- 利息がかからない特典と手数料:このおまとめ商品にも特典があるか、いつから数え始めるかを確認します。振込みや、予定より早く返す繰上返済に、手数料がかかるかも見ます。
例えばアイフルのおまとめMAX・かりかえMAX公式案内は、新規利用と利用経験のある方の入口を分け、借換えの対象範囲・返済専用であることを説明しています。銀行借入やショッピングリボを扱う場合も、適用される契約条件によって対象が異なります。商品名だけで全残高をまとめられるとは判断できません。
審査で示された金額が、希望していた合計より少ない場合もあります。通過の連絡だけで全社分を返せると考えず、「実行額はいくらか」「どの借入れを完済し、どれが残るか」を確かめてから、家計全体の月額を計算し直してください。
まとめたい借金と毎月払える額が分かったら、おまとめローン・借換え9商品の比較表で、対象の借金・申込条件・返済専用かどうかを比べられます。
契約直前の最終チェックリスト
契約する前に、次の5項目を見直します。まだ分からないところは空欄のままにせず、担当者に聞いて埋めます。
返済期限や裁判所の書類への対応期限が迫っている方は、おまとめの結果を待つだけにせず、その対応を先に進めてください。
- ☐ まとめたい借金がすべて対象範囲に入っているか
- ☐ 同じ残高で月額・残り回数・今後の総支払額・費用を比較したか
- ☐ 月々の返済額は、収入が減った月でも払える水準か
- ☐ 既存契約の完済・解約手続きと、再借入を防ぐ方法を確認したか
- ☐ 提出書類(本人確認書類・収入証明書・借入状況のわかる書類)を準備したか
完済する日と、契約を終える手順を確認する
実行する日が決まったら、今の借入先ごとに「○日に全額返す場合の金額」「振込先と名義」「完済後の解約手続き」「証明書の発行時期と費用」を確認します。申込時に見た残高と、その日に完済するための金額が同じとは限らないためです。振込みを自分でするのか、借換え先が代行するのかも、日付と一緒にメモします。
証明書を求められた場合は、発行にかかる日数と提出期限が合うかも確かめておきたいですね。
4つ目の完済・解約手続きは、支払先を整理するうえで大事な確認です。完済後に利用枠が残るかどうかは契約条件によりますが、残った枠で再び借りると、おまとめローンに加えて新しい返済も必要になります。解約が必要か、利用枠を見直せるか、契約条件に沿って確認しておきましょう。
残高が0円になったら:次に見るのは、その契約が終了しているかどうかです。会員ページに「利用可能額」が残っていても、表示だけでは解約済みか、実際に借りられるかを判断できません。「完済後も契約は続いていますか。解約には別の申請が必要ですか」と、元の借入先へ確認します。画面に解約の項目が見つからなければ、公式窓口で手順を聞いてください。
新しく契約するローンが返済専用か、追加で借りられるカードローンかも、元の契約とは分けて確認します。解約や利用枠の変更を申し込んだら、受付の連絡だけで終わらせず、完了したかを確かめて記録を残します。これから返す先と、手続きを終えた先を区別できると、翌月も確認しやすくなります。
また、支払いが遅れた後もアプリにログインできることと、信用情報の登録内容、契約が解約されたかは別です。契約の状態は借入先へ、信用情報に何が記録されているかは本人開示で確認します。画面が使えるから問題がない、と判断せず、遅れた支払い自体も相談してください。
まとめても毎月赤字になるなら、相談へ進む
金利や返済先の管理を見直したい場合、おまとめローンは候補の一つになります。そのうえで確かめたいのは、新しい返済額になった後、生活費を残して払い続けられるかどうかです。
もし毎月の収支そのものが赤字で、借入で穴埋めしている状態なら、おまとめだけでは資金不足を解消できない可能性があります。その場合は、支出・収入の見直しや利用できる支援、債務整理を含む選択肢を相談してください。任意整理で元本が当然に減るわけではなく、適した手続きや効果は状況により異なります。
返済期限が近いときは、借換えの結果を待つだけにせず、今の借入先への連絡や相談も進める必要があります。
返済額を計算しても判断がつかなければ、そのメモを使って相談できます。比較の途中でもかまいません。
200万円・300万円の場合の条件付きの比較は、任意整理と個人再生の月額比較でも確認できます。月額だけで手続きを決めず、費用や財産への影響も一緒に見てください。
広告|シン・イストワール法律事務所
返済のために、また別の会社から借りようとしているなら、次の申込み前に今の返済方法を相談できます。借入先ごとの残高、毎月の返済額、生活費を残して払える月額を伝え、「毎月の返済と依頼費用を合わせていくら必要か」を聞いてみてください。

相談窓口|料金や利用条件を確かめて選ぶ
相談先によって、法律相談の対象条件・料金・受付時間が異なります。相談窓口の案内から、自分の状況に合う窓口を確認してください。今月の返済が難しい場合は、返済日が近いときの対応を先に進めます。
まとめ:申込先を増やす前に、見積もりをそろえる
最初に銀行か消費者金融かを決めるより、対象となる借金と申込条件を確認し、同じ残高で月額・返済回数・支払総額を比べましょう。条件が良く見えても、対象外の返済が残る、郵送や電話の条件が合わない、家計の赤字が続く場合は見直しが必要です。
最初は、借入先ごとの「残高・金利・月額・残り回数」を、分かるところから書き出してみてください。空欄は、明細を見たり借入先に聞いたりして、一つずつ埋めていきます。
金利が下がるのか、月額だけ下がるのかを、自分の家計の数字で比べるための準備です。
計算例は比較のための仮定であり、特定商品の審査結果・適用金利を示すものではありません。


