カードローンの広告に「年3.0%〜18.0%」と幅があると、結局いくら利息を払うのか、数字だけでは分かりにくいですよね。
まずは、広告のいちばん低い金利と、自分に適用される金利を分けて考えてみてください。
借入れを急いでいるときでも、契約前に「自分の金利」と「毎月の返済額」を確認する時間は取りたいところです。年率だけでは、負担をつかみにくいもの。
「年18%」は、毎月18%の利息が付くという意味ではありません。下の50万円・30日間の例で、割合を円に置き換えて見ます。すでに借りている方は、契約書や明細にある自分の金利と比べて読めます。
広告の金利と、自分に適用される金利は別
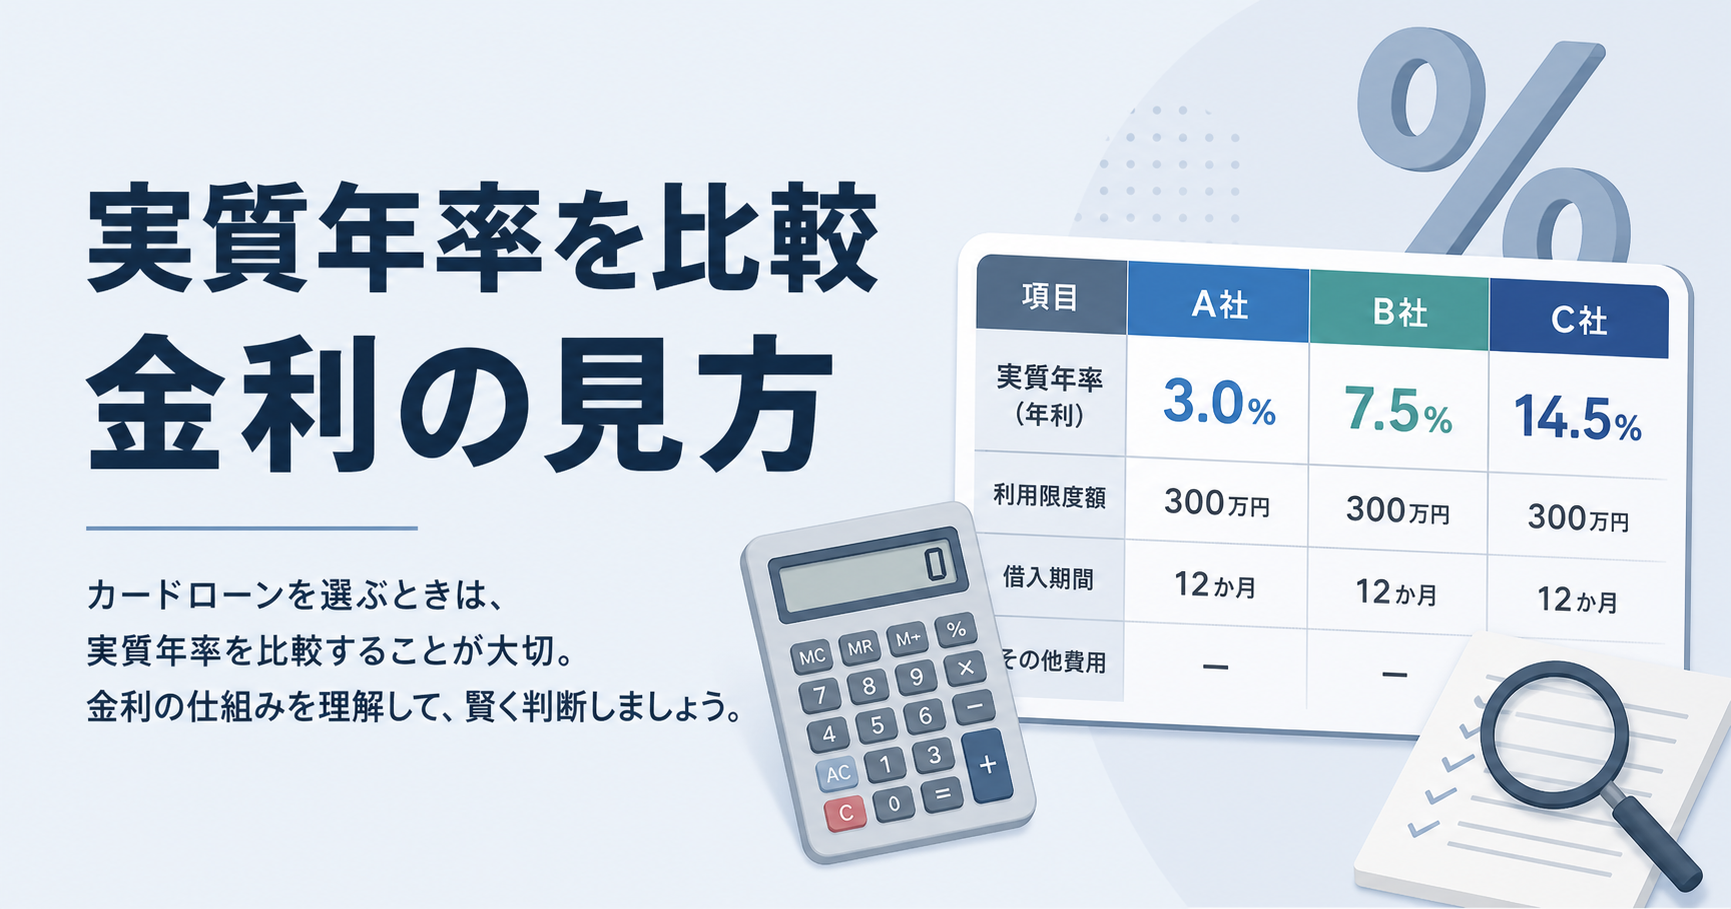
実質年率とは、利息だけでなく、契約にかかる手数料等も含めた「実質的な年間コスト」を示す割合です。カードローンの広告に表示される金利は、原則としてこの実質年率で統一されています。
「年3.0%〜18.0%」という表示は、全員が3.0%で借りられるという意味ではありません。一方で、初めてなら必ず18.0%になるとも限りません。
自分に適用される金利は、商品の条件と審査後に提示される契約内容で決まります。
たとえば三井住友銀行カードローンは、契約限度額100万円以下なら年12.0%〜14.5%、700万円超800万円以下なら年1.5%〜4.5%という区分を公表しています。
下限だけで返済額を計算すると、自分の契約条件より利息を少なく見積もるおそれがあります。
ポイント:借りる前の試算は上限金利でも行い、契約時に提示された自分の金利で計算し直しましょう。「高めに見積もっておくこと」と「初回は全員が上限になること」は別です。
適用金利がまだ分からない段階では、まず上限金利をそろえて比べる。そのうえで自分の契約条件に置き換えると、返済額を小さく見積もりすぎずに済みます。
年18%で50万円を30日借りると、利息はいくら?
残高50万円のまま30日なら、年18%の利息は7,397円。
では、年率が変わると、円でどれくらい違うのか。下の表は借入残高50万円が期間中ずっと変わらないと仮定した利息の例です。毎月返済して元金が減る場合の総利息ではありません。
| 仮の年率 | 30日分の利息 | 365日分の利息 |
|---|---|---|
| 18.0% | 7,397円 | 90,000円 |
| 14.5% | 5,958円 | 72,500円 |
| 12.0% | 4,931円 | 60,000円 |
計算式は「50万円 × 年率 ÷ 365 × 日数」。1円未満を切り捨て、無利息期間・手数料・追加借入・返済による残高減少は含めていません。
年率は比較用の仮定で、特定商品の適用金利を示すものではありません。
18.0%と14.5%の差は3.5ポイント。この残高一定の条件なら、利息の差は30日で1,439円、365日で17,500円です。
ただし、毎月元金を返していく人の5年間の差を、17,500円の5倍で求めることはできません。
自分の返済を比べるときは、借入額だけでなく毎月返す額もそろえて、完済までの期間と総返済額を見ます。返済額別のシミュレーションへ進むと、元金が減る計算との違いを確認できます。ATM・振込など別途必要な手数料も、利用回数をそろえて加えましょう。
銀行・消費者金融の金利は、商品ごとに比べる
- 銀行カードローンの例:三井住友銀行は年1.5%〜14.5%。銀行全体で共通の金利ではありません。借入れまで最短当日と案内する商品もあります
- 消費者金融カードローンの例:アコムの新規契約は年2.4%〜17.9%(2026年1月6日以降の極度方式基本契約)。契約時期によって条件が異なります
- おまとめローンとフリーローン:借換え対象や資金使途が異なり、同じ商品ではありません。借換えを考えるなら、金利に加えて返済期間・総返済額・追加借入れの可否も比べます

上のグラフは、金利の下限と上限という「幅」の読み方を示す参考図です。現在の各社金利の一覧ではありません。前の章の仮の年率14.5%と18.0%の差は3.5ポイントですが、実際の比較では検討中の商品と自分に提示された金利を使います。
「今日中に必要なら銀行は使えない」と、一律に分けることはできません。三井住友銀行はカードレス等で借入れまで最短当日と案内しています。ただし、審査回答と実際の入金は別で、申込時刻・本人確認・契約手続きによって翌日以降にもなります。
銀行か消費者金融かだけでなく、自分の期限までに手続きと入金が終わるかを確かめてください。
個別の審査結果や当日入金を保証するものではありません。
複数社の実質年率や条件を横断的に比較したいときは、中小消費者金融の一覧・比較もあわせてご覧ください。
法律で決まる金利の上限
金利には、利息制限法で定められた上限があります。借入れの元本の額によって、次のように区分されます。
- 10万円未満:年20.0%まで
- 10万円以上100万円未満:年18.0%まで
- 100万円以上:年15.0%まで
注意:法律上の区分は、借りられる「限度額」だけでなく、利息制限法上の元本の額で判断します。同じ貸主からの複数の借入れには合算等の特則があり、借入先が別なら総額だけで一律に年15%になるわけではありません。元本100万円以上の上限は年15%ですが、おまとめ後の総支払額は返済期間や手数料によっても変わります。上限を超える利息は超過部分が無効となり、貸金業者には行政処分の問題も生じます。疑問があれば契約書を持って相談してください。
金利以外に、返済の負担を変える4つのこと
金利が低くても、借入条件が合わなかったり、想定していなかった費用がかかったりする場合があります。契約前は、次の4つも一緒に確認しておきましょう。
1. 年収に対する借入の上限があるか(総量規制)
消費者金融からの借入は、貸金業法の総量規制により、原則として合計で年収の3分の1までという上限があります。年収300万円なら、総量規制の原則の上限は100万円ですが、その額まで借りられるという保証ではありません。すでに他社借入がある場合、新規で借りられる枠は残りわずかかもしれません。
銀行カードローンは貸金業法の総量規制の対象外ですが、銀行も年収や他社借入を見て独自に審査します。「無利息だから総量規制を超えて借りられる」ということでもありません。利息がかからない期間と、借りられる条件は別です。SNSの「無職でも当日入金」といった勧誘を、金融機関の商品条件として受け取らないようにしてください。
2. 支払いが遅れたときの費用(遅延損害金)
返済が遅れた場合に発生する遅延損害金は、通常の金利より高く、年20.0%に設定されていることが多くあります。引落口座への入金が間に合わない場合もあるので、契約書の「遅延損害金」の欄も確認しておきたいところです。通常の利息とは分けて把握します。
3. 無利息の日数は、いつから数えるか
初回契約時に30日間などの無利息期間を設けている業者があります。利息の負担を減らせる特典ですが、いつから日数を数えるかで使える期間が変わります。
「契約日の翌日から」の場合、契約だけして借りずにいると、無利息期間がどんどん消化されてしまいます。「初回借入日の翌日から」のタイプは、借入れをした後に日数を数え始めます。起算日と利用条件をセットで確認してください。
4. 毎月の最低額で返すと、いつ終わるか
最低返済額の決め方は会社によって違います。残高が減ると最低額も下がる方式では、その額に合わせて支払いを減らすと、一定額を返す場合より完済まで長くかかることがあります。今の支払額で、残り何回になるかも確認してみてください。
たとえば「50万円を月8,000円ずつ払った」という話だけでは、自分の完済時期は決まりません。自分の適用金利、現在の残高、毎月同じ額を続けるかをそろえて試算します。途中の追加利用や支払いの変更がある体験談を、そのまま自分の予定には当てはめないでください。
注意:契約で決められた返済額と期限を確認したうえで、生活費や予備費を残して余裕がある場合は、上乗せ返済も選択肢になります。必要なお金まで返済に回す、という意味ではありません。上乗せしたときの違いは「借金50万円・100万円・200万円は何年で返せる?」の記事で比べています。決められた額を払えない場合は、返済先へ早めに相談してください。
契約前に、同じ条件で比べるためのメモ
候補を行き来していると、どの会社の条件だったか分からなくなることもありますよね。紙でもスマホでもよいので、次の項目を同じ順番でメモすると比べやすくなります。
- 実質年率:契約前は上限でも試算し、審査後に提示された自分の適用金利で再計算
- 借入限度額:必要な金額に対して過不足がないか
- 審査時間・融資までの日数:急ぎかどうかで優先度が変わる
- 無利息期間と起算日:「契約日から」か「借入日から」か
- 遅延損害金の利率:万が一の延滞時のリスク
- 総量規制の対象か:既存借入との合計が年収の1/3以内か
すでに借りているなら、明細の金利と残高を見る
今の借入れの利息が気になる場合は、明細や契約書で適用金利と残高を確認するところから始められます。毎月の返済額だけでは、利息にいくら使っているか分かりにくいためです。
自分の実質年率が18.0%前後だと分かったら、借り換えやおまとめローンで条件を改善できる可能性があります(「おまとめローンとは?仕組みとメリット・デメリット」で詳しく解説しています)。金利差が総返済額にどれだけ影響するかは「借金50万円・100万円・200万円は何年で返せる?」でシミュレーションしていますので、あわせて確認してみてください。
ポイント:今の金利と完済予定が分かると、借換え案を見せられたときも、何が変わるのかを比べられます。金利が下がるかどうかだけでなく、毎月の支払いと返済総額の両方を確かめてください。
その返済額で、生活費も残せるか
- 比較した「上限金利」ベースの返済額を、無理なく払い続けられる見通しがあるか
- すでに他社借入があり、総量規制の上限に近づいていないか
- 毎月、収入より支出が多く、金利が下がっても返済と生活費の両方を用意できない状態ではないか
金利は比較できても、返せるかどうかは金利だけでは決まりません。この3つをご自身の家計に当てはめて、生活費を残して返せるかまで見ておきましょう。
金利を比べても返済が苦しいときの相談先
返済や契約の判断に迷う場合は、追加で申し込む前に借金の相談先(弁護士・司法書士・公的機関)の違いも確認してください。
金利を比較しても状況が改善しそうにない、返済そのものが苦しい。そう感じたら、比較を続ける代わりに、専門家へ今の状況を話す選択肢もあります。相談したからといって契約の義務はありません。
私自身、二度にわたり弁護士に相談したことで、状況が動き始めた経験があります。
- 法テラス(日本司法支援センター):0570-078374
- 日本貸金業協会 貸金業相談・紛争解決センター
- 消費生活センター(消費者ホットライン:188)
気持ちのつらさを一人で抱えているときは、よりそいホットライン(0120-279-338・24時間無料)も、覚えておいてほしい窓口の一つです。
広告|シン・イストワール法律事務所
金利を比べても、生活費を残すと返済に回すお金が足りない。そんな場合は、今の残高・金利・毎月払える額を伝えて相談できます。借り換え以外にどんな方法があるか、依頼費用を含めて毎月いくら必要かを聞いてみてください。

最後は、自分の金利と毎月の返済額で考える
ここまでに使ったメモで、自分の金利・借金の残高・毎月払う額を見直してみてください。下にまとめたのは、比較で混同しやすい点です。
- 適用金利が分からない間は上限でも試算。初回かどうかだけで金利を決めつけない
- 金利差を円で比べるときは、借入残高・期間・毎月の返済額をそろえる
- 金利以外の4項目(総量規制・遅延損害金・無利息期間の起算日・返済方式)も必ず確認を
- 利息制限法上の元本が100万円以上なら上限は年15%。限度額や別会社の借入総額だけで判断しない
ポイント:一度に全部計算しなくても、まずは契約書の金利と今の残高を確認するところから始められます。分からない項目は空欄でも、借入先や相談窓口に尋ねるためのメモになります。全部埋まっていなくても、相談はできます。


