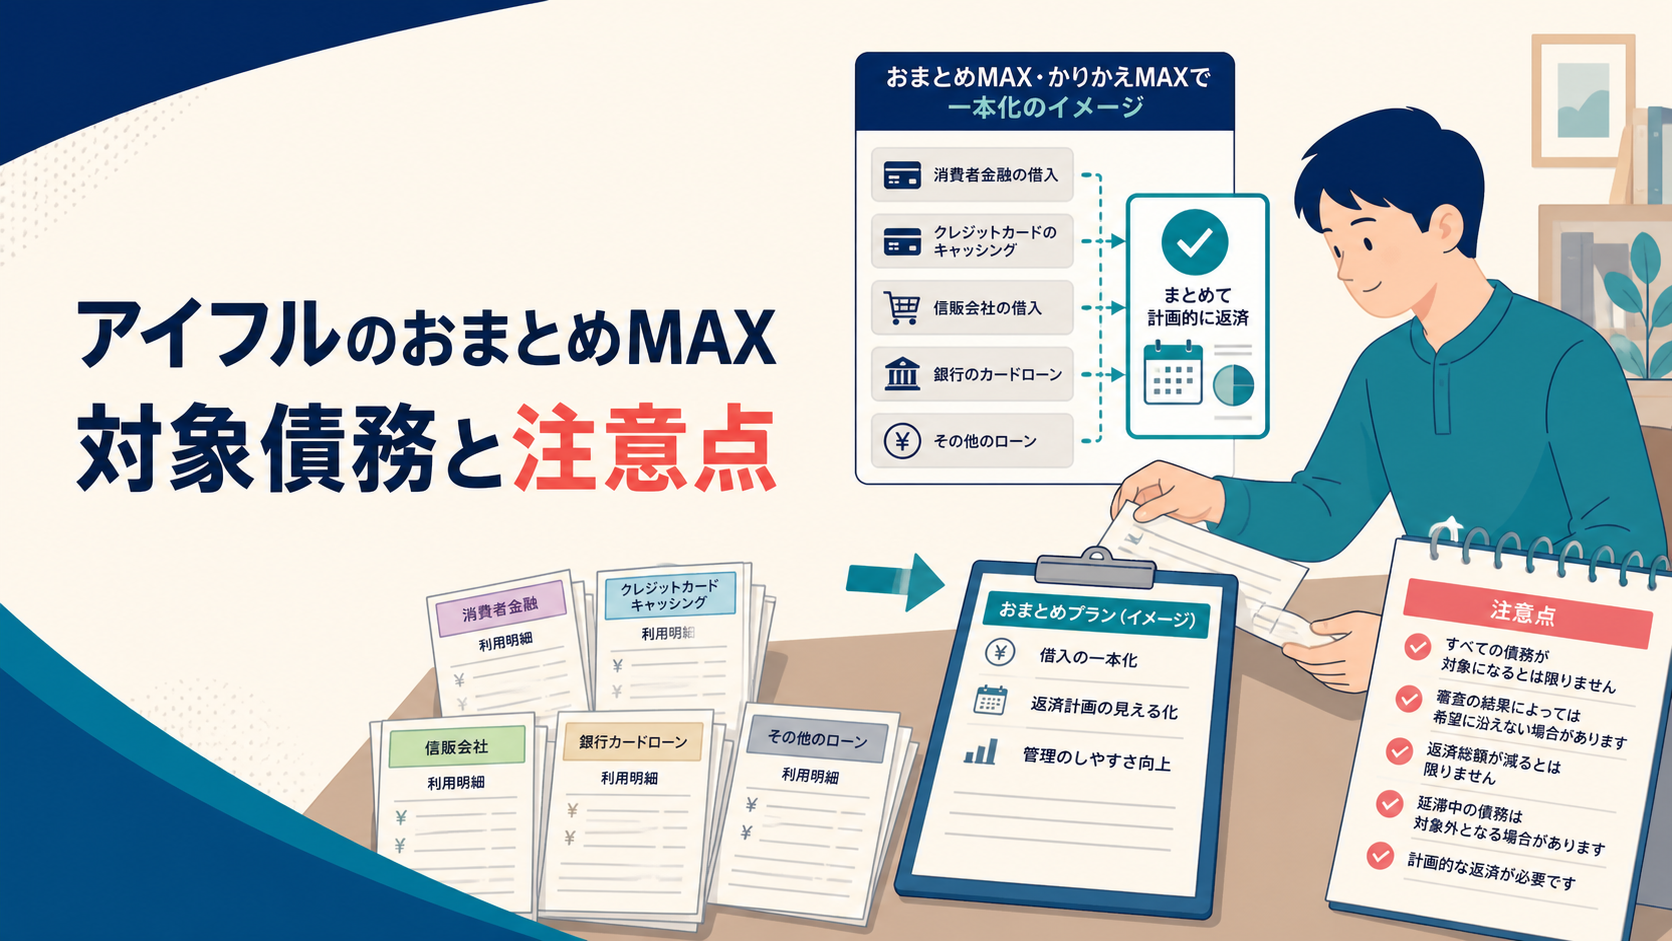
アイフルのおまとめMAX・かりかえMAXは、今ある借入れの返済に使う商品です。利用経験によって商品が分かれ、銀行ローンやショッピングリボをまとめられるかも契約によって異なります。月額だけでなく、まとめた後の総返済額と生活費まで比べましょう。
アイフルのおまとめは、追加で使うお金を借りる商品ではない
おまとめMAXはアイフルを利用中・利用したことがある人、かりかえMAXは初めて利用する人が対象です。
まとめるとは、今の借入れを別の借入れで返し、返済先を変えることです。それだけで借金そのものが減るわけではなく、追加の生活費を受け取る商品でもありません。個人事業主も職業だけで対象外にはなりませんが、定期的な収入や返せる見込み、どの借入れをまとめるかについて審査があります。
おまとめ商品の基本情報|通常カードローンと分ける
| 項目 | おまとめMAX・かりかえMAX |
|---|---|
| 金利・金額 | 実質年率3.0〜17.5%/1万〜800万円 |
| 返済 | 元利定額返済方式。最長13年・156回 |
| 利用条件 | 満20歳〜69歳で定期的な収入と返済能力があり、審査基準を満たす方(年金収入のみの方は対象外) |
| 担保・連帯保証人 | 不要 |
| 追加借入 | 返済専用のため不可 |
| 無利息 | 通常キャッシングの最大30日間無利息とは別。おまとめには適用されない |
| 申込 | Web24時間365日/電話0120-008-127、平日10〜18時 |
| 貸金業登録番号 | 近畿財務局長(15)第00218号 |
おまとめMAX・かりかえMAXの対象と条件
| 項目 | おまとめMAX | かりかえMAX |
|---|---|---|
| 対象者 | アイフル利用中または利用経験者 | アイフル初めての利用者 |
| 実質年率 | 3.0%〜17.5% | 3.0%〜17.5% |
| 融資限度額 | 1万円〜800万円 | 1万円〜800万円 |
どの借金をまとめられる?銀行と買い物のリボ払いは別に聞く
銀行で借りたお金と、クレジットカードの買い物代金を分割で払うショッピングリボも、公式の案内では対象に含まれます。ただし、どちらも対象になる契約と、消費者金融などの貸金業者から借りたお金だけが対象の契約があります。前者は貸金業法施行規則第10条の23第1項第1号、後者は第1号の2の区分です。
条文名を覚える必要はありません。「この銀行ローンと、このカードのリボ払いもまとめられますか」と、借入先ごとに聞くのが確実です。
どちらの契約でも、お金は今ある借入れの返済だけに使います。相談するときは、借入先/あといくら残っているか/金利/月々の返済額を並べます。そのうえで、まとめられる借入れと、今までどおり返し続ける借入れを分けてもらいましょう。残る返済を忘れると、月々の負担を少なく見積もってしまいます。
郵送物・郵便物なしは、契約方法まで確認する
おまとめMAXは、会員ページでカードレスと口座振替を選び、利用する金融機関で「取引時確認」が済み、その記録が保存されていることが、郵送物なしの条件です。取引時確認とは、金融機関が行う本人確認などの手続きを指します。単に口座を持っているだけ、と考えないようにしましょう。
一方、かりかえMAXの必要書類案内には、Web・電話申込みのあと、自宅へ簡易書留を送る手順があります。問い合わせるときは、まず利用する商品名を伝えます。
申し込む前に、対象条件と書類をそろえる
- 対象者:満20歳〜69歳。年金収入のみの方は対象外です。
- 金利:このおまとめ商品は年3.0%〜17.5%。通常カードローンの年3.0%〜18.0%とは別です。自分に適用される金利は、契約前の案内で確かめます。
- 返済方法:借りたお金を返す分と利息を合わせて、毎回の返済額を決める「元利定額返済方式」です。最長13年・156回。通常カードローンの返済方式とは異なり、おまとめでは追加で借りずに返していきます。
- 必要書類:本人確認書類は「誰が申し込むか」、収入証明書類は「どれくらい収入があるか」を確かめるものです。おまとめMAX・かりかえMAXでは両方を用意します。銀行ローンやショッピングリボをまとめる場合は、残高など借入条件が分かる書類も必要になることがあります。収入証明書類の種類と給与明細の月数は、後半の質問4にまとめています。
- 連絡方法:WEB完結利用時は在籍確認の電話も原則なしとされています。ただし審査状況により対応が異なる可能性があるため、不安な場合は事前にご確認ください。
借りたお金を、自分の生活費に使わない
おまとめMAX・かりかえMAXには、通常キャッシング向けの最大30日間無利息は適用されません。また、契約前に「誰が、いつ、今の借入先へ返済するのか」を確かめます。アイフルが返済する方法なのか、自分の口座で受け取って返済する方法なのかで、必要な行動が変わります。
自分の口座に入った場合も、生活費などに使わず、対象の借入先へ返済するためのお金です。使ってしまうと、元の借金とおまとめの借金が両方残ります。
完済しても、元の契約が終了したとは限りません。ただし、アイフルのおまとめローンの契約規約には、借換元から新たに借りない条件があります。画面に利用可能額が出ていても生活費として使わず、元の契約の解約方法と、必要な完済確認の書類を契約時に確かめてください。
月1万円下げると、総返済額はどう変わる?
毎月の支払いが軽くなることと、利息の総額が減ることは別です。残高50万円で、金利と毎月の返済額だけを変えて試算すると、次のようになります。
| 50万円を返す場合の仮の条件 | 完済回数 | 総返済額 |
|---|---|---|
| 年18% 月25,000円 | 24回 | 598,900円 |
| 年15% 月25,000円 | 24回 | 578,959円 |
| 年15% 月15,000円 | 44回 | 650,823円 |
表の上2行では、月25,000円の返済を変えず、年18%から年15%に下げると、総額は19,941円少なくなります。
ところが、いちばん下の行のように月15,000円へ減らすと、返す期間が長くなります。その結果、年18%・月25,000円の例より総額は51,923円多くなります。金利が下がることと、最後までに払う額が減ることは同じではありません。
これは当サイト独自の単純化した計算例で、アイフルの審査結果・適用金利・契約返済額を示すものではありません。
毎月の利息を「返済前残高×年率÷12」で計算して1円未満を切捨て、最終回だけ残高と利息の合計まで減額。初回返済は1か月後、追加借入・無利息・手数料なしとしています。実際の日割り計算や返済日によって結果は異なります。
月額を無理に高くして生活費が足りなくなるのも避けたいところです。見積りを見るときは、「毎月払える額」「完済する月」「利息を含む総額」の3つを並べると比べやすいですよ。借り換え前後の総額を比べる記事も参考にしてください。
一本化後も返済が難しいときの相談先
返済先が1つになると、支払日の管理は楽になるかもしれません。ただ、生活費が足りないままだと、また借りる必要が出てきてしまいます。一本化した後の支払いでくらしが続けられるか、生活費も含めて見ておきたいところです。
毎月の生活費を残すと一本化後の返済も払えない場合は、おまとめ以外の方法も含めて相談できます。
- 多重債務とは?借金を借金で返す自転車操業のチェック方法
- 借金が300万円あって追加資金が必要なとき|借りる前に確認する順番と危険な選択肢
- 借金の相談は誰にすべき?弁護士・司法書士・公的機関の違いをわかりやすく整理
広告|シン・イストワール法律事務所
返済のために、また別の会社から借りようとしているなら、次の申込み前に今の返済方法を相談できます。借入先ごとの残高、毎月の返済額、生活費を残して払える月額を伝え、「毎月の返済と依頼費用を合わせていくら必要か」を聞いてみてください。

掲示板で見かけた利用者の声
以下は匿名掲示板の投稿の要約です。おまとめの話のほか、通常の借入れや利用可能額についての話も含まれます。おまとめは返済専用なので、通常のカードローンの再利用・追加借入れの話を、そのまま当てはめないでください。いずれも個人の当時の体験で、審査結果や連絡方法を保証するものではありません。
- 過去に延滞があり、督促を受けて元金を返済した後、現在も利用できているという投稿がありました。延滞後の対応や再利用の可否は個別の状況によります。
- おまとめローンの融資が自分名義の口座に振り込まれ、そのまま他社への返済に回さなかった結果、借入総額が増えてしまったという投稿がありました。おまとめローンを利用する際は、資金の使いみちと返済計画を事前に明確にしておくことが重要です。
- 収入証明書類を提出した後、数日間、利用可能額が一時的に0円になったが、その後元に戻ったという投稿がありました。書類確認中の一時的な取扱いは個別の状況により異なります。
- 身に覚えのない請求を装ったSMSが届いたという投稿がありました。同様の連絡には注意し、心当たりがなければ、公式窓口へ直接確認を。
よくある質問
Q1. おまとめMAXとかりかえMAXの違いは何ですか?
おまとめMAXはアイフル利用中・利用経験者向け、かりかえMAXはアイフル初めての利用者向けです。金利・限度額の範囲は同じです。
Q2. 在籍確認の電話はありますか?
WEB完結利用時は「原則なし」とされていますが、審査状況により異なる場合があります。
Q3. 無利息サービスはありますか?
おまとめMAX・かりかえMAXは対象外です。最大30日間無利息は通常キャッシング向けなので、初回利用であっても、おまとめでは利息がかかります。
Q4. 収入証明書類は必ず必要ですか?
おまとめMAX・かりかえMAXでは収入証明書類の提出が案内されています。源泉徴収票・住民税決定通知書・給与明細書・確定申告書・所得証明書のいずれか、最新発行分を用意します。
給与明細書は原則として直近2か月分が必要で、住民税の記載がある場合は直近1か月分で受け付けられることもあります。賞与がある方は1年以内の賞与明細書も提出します。
Q5. おまとめローンの融資はどのように受け取りますか?
アイフルが今の借入先へ返す方法か、自分の口座で受け取って返す方法かを、契約前に確認します。自分の口座に入った場合も、生活費には使わず、対象の借入先へ返すお金です。
Q6. おまとめ後に増額して、生活費も借りられますか?
おまとめMAX・かりかえMAXの返済と、追加資金の申込みは別です。公式FAQでは、契約後に新たな借入れが必要な場合はキャッシングローンへ申し込み、最新の収入証明書を提出して審査を受ける案内になっています。おまとめの契約が、その後の増額や追加融資の承認を意味するわけではありません。
Q7. ブラックでも可決されますか?否決の口コミは参考になりますか?
公式の対象条件は、定期的な収入と返済能力があり、同社の審査基準を満たすことです。他の人の可決・否決例だけでは自分の結果は判断できません。口コミを読むときは、通常のカードローンの話なのか、おまとめの話なのかも見ておくと、参考にできる範囲が分かりやすくなります。
まとめ
- 比較のために載せた通常カードローン(年3.0%〜18.0%、限度額800万円以内)と、このおまとめ商品は別です
- おまとめMAX・かりかえMAXは実質年率3.0%〜17.5%、限度額1万円〜800万円で、対象者が異なります
- 在籍確認の電話はWEB完結時「原則なし」とされています
- 契約前に「どの借金を返すか」「誰が返済するか」「月々と総額でいくら払うか」の3点を決め、生活費が残るかまで確かめます


